Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Was ist der Unterschied zwischen "quantity" und "amount"?
Der Unterschied zwischen "quantity" und "amount" liegt in ihrer Verwendung und Bedeutung. "Quantity" bezieht sich auf die Anzahl oder Menge von etwas, das zählbar ist, wie z.B. Stücke oder Einheiten. "Amount" hingegen bezieht sich auf die Menge von etwas, das nicht zählbar ist, wie z.B. Flüssigkeiten oder Substanzen. **
Ist bei einer Alibaba-Bestellung der VAT Amount die Einfuhrumsatzsteuer?
Ja, der VAT Amount bei einer Alibaba-Bestellung bezieht sich auf die Einfuhrumsatzsteuer. Es handelt sich um den Betrag, den der Käufer bei der Einfuhr der Ware in sein Land zahlen muss, um die entsprechenden Steuern abzudecken. **
Ähnliche Suchbegriffe für Amount
Top-Angebote
Produkte zum Begriff Amount:
-
Fujitsu Upgrade kit 16x2.5' for SAS/SATA For upgrade from 8x to 16x2.5" Including backplane SAS Expander metal cage cables Notes: Increases the amount of drives in system 16x 2.5" HDD/SSD with board Mandatory 8x2.5" configurationPYR2548R2N PYBCBS139 (PY-BA28T2)Produktbeschreibung: Fujitsu - Upgrade Kit - Speicher-SAS-Buserweiterung - SAS, Gerätetyp: Speicher-SAS-Buserweiterung - Plug-in-Modul, Erweiterungseinschübe: 16 2.5" (6,4 cm), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2.5" (6,4 cm), Schnittstelle: SAS, Unterstützte Geräte: Festplatte, Solid State-Laufwerk, Max. Anzahl Speicherperipheriegeräte: 161109,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übe immer wieder – mit lustigen Aufgaben„Übe immer wieder – Lustige Aufgaben“ ist ein Förderbuch, das spielerisch die Entwicklung von Aufmerksamkeit, Konzentration, logischem Denken und Feinmotorik unterstützt. Die Kinder lernen durch verschiedene Nachfahr-, Labyrinth-, Zähl- und andere kompetenzfördernde Aufgaben und haben dabei jede Menge Spaß. Der beiliegende abwischbare Stift ermöglicht es, die Aufgaben beliebig oft zu wiederholen – so wird das Üben niemals langweilig. Die farbenfrohen Illustrationen und die freundliche Gestaltung motivieren die Kinder dazu, selbstständig zu arbeiten. Ein idealer Begleiter für unterwegs, für Beschäftigung zu Hause oder für ein spielerisches Vorbereitungstraining auf die Schule. Einbandart: kartoniert Umschlag: kartoniert Seitenzahl: 105,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Amount einer bestimmten Substanz in einer Lösung genau bestimmt werden?
Die Amount einer bestimmten Substanz in einer Lösung kann durch verschiedene analytische Methoden wie Titration, Spektroskopie oder chromatographische Verfahren bestimmt werden. Dabei wird die Konzentration der Substanz in der Lösung gemessen und mit dem Volumen der Lösung multipliziert, um die Amount zu berechnen. Die Genauigkeit der Bestimmung hängt von der Empfindlichkeit und Präzision der verwendeten Analysemethode ab. **
-
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
-
Wie kann man die Amount an Ressourcen optimal nutzen, um die Effizienz zu steigern?
Indem man die Ressourcen effektiv plant und verteilt, um Verschwendung zu vermeiden. Durch regelmäßige Überprüfung und Anpassung der Prozesse, um Engpässe zu identifizieren und zu beseitigen. Durch Schulung und Motivation der Mitarbeiter, um sicherzustellen, dass sie die Ressourcen effizient nutzen. **
-
Sind Tests und Schularbeiten urheberrechtlich geschützt?
Nein, Tests und Schularbeiten sind in der Regel nicht urheberrechtlich geschützt. Urheberrecht schützt in erster Linie kreative Werke wie Literatur, Musik oder Kunstwerke. Tests und Schularbeiten sind in der Regel als schulische Leistungen anzusehen und fallen daher nicht unter den Schutz des Urheberrechts. **


Was sind Glücksbringer bei Tests und Schularbeiten?
Glücksbringer bei Tests und Schularbeiten sind Gegenstände oder Rituale, die Schülerinnen und Schüler verwenden, um sich Glück oder positive Energie zu wünschen. Dies können zum Beispiel Glücksbringer wie ein kleines Stofftier, ein Glücksbringer-Schlüsselanhänger oder ein bestimmtes Schmuckstück sein. Manche Schülerinnen und Schüler haben auch bestimmte Rituale, wie zum Beispiel das Berühren eines bestimmten Gegenstands vor dem Test, um sich Glück zu wünschen. **
Was sind Lösungen für Arbeitsblätter?
Lösungen für Arbeitsblätter sind Antworten oder Lösungswege, die den Schülern helfen, ihre Arbeit zu überprüfen und zu verstehen, ob sie die Aufgaben richtig gelöst haben. Sie dienen als Hilfsmittel, um den Lernfortschritt zu überprüfen und eventuelle Fehler zu korrigieren. Lösungen können entweder vom Lehrer bereitgestellt werden oder die Schüler können sie selbstständig erarbeiten. **
Top-Angebote
Produkte zum Begriff Amount:
-
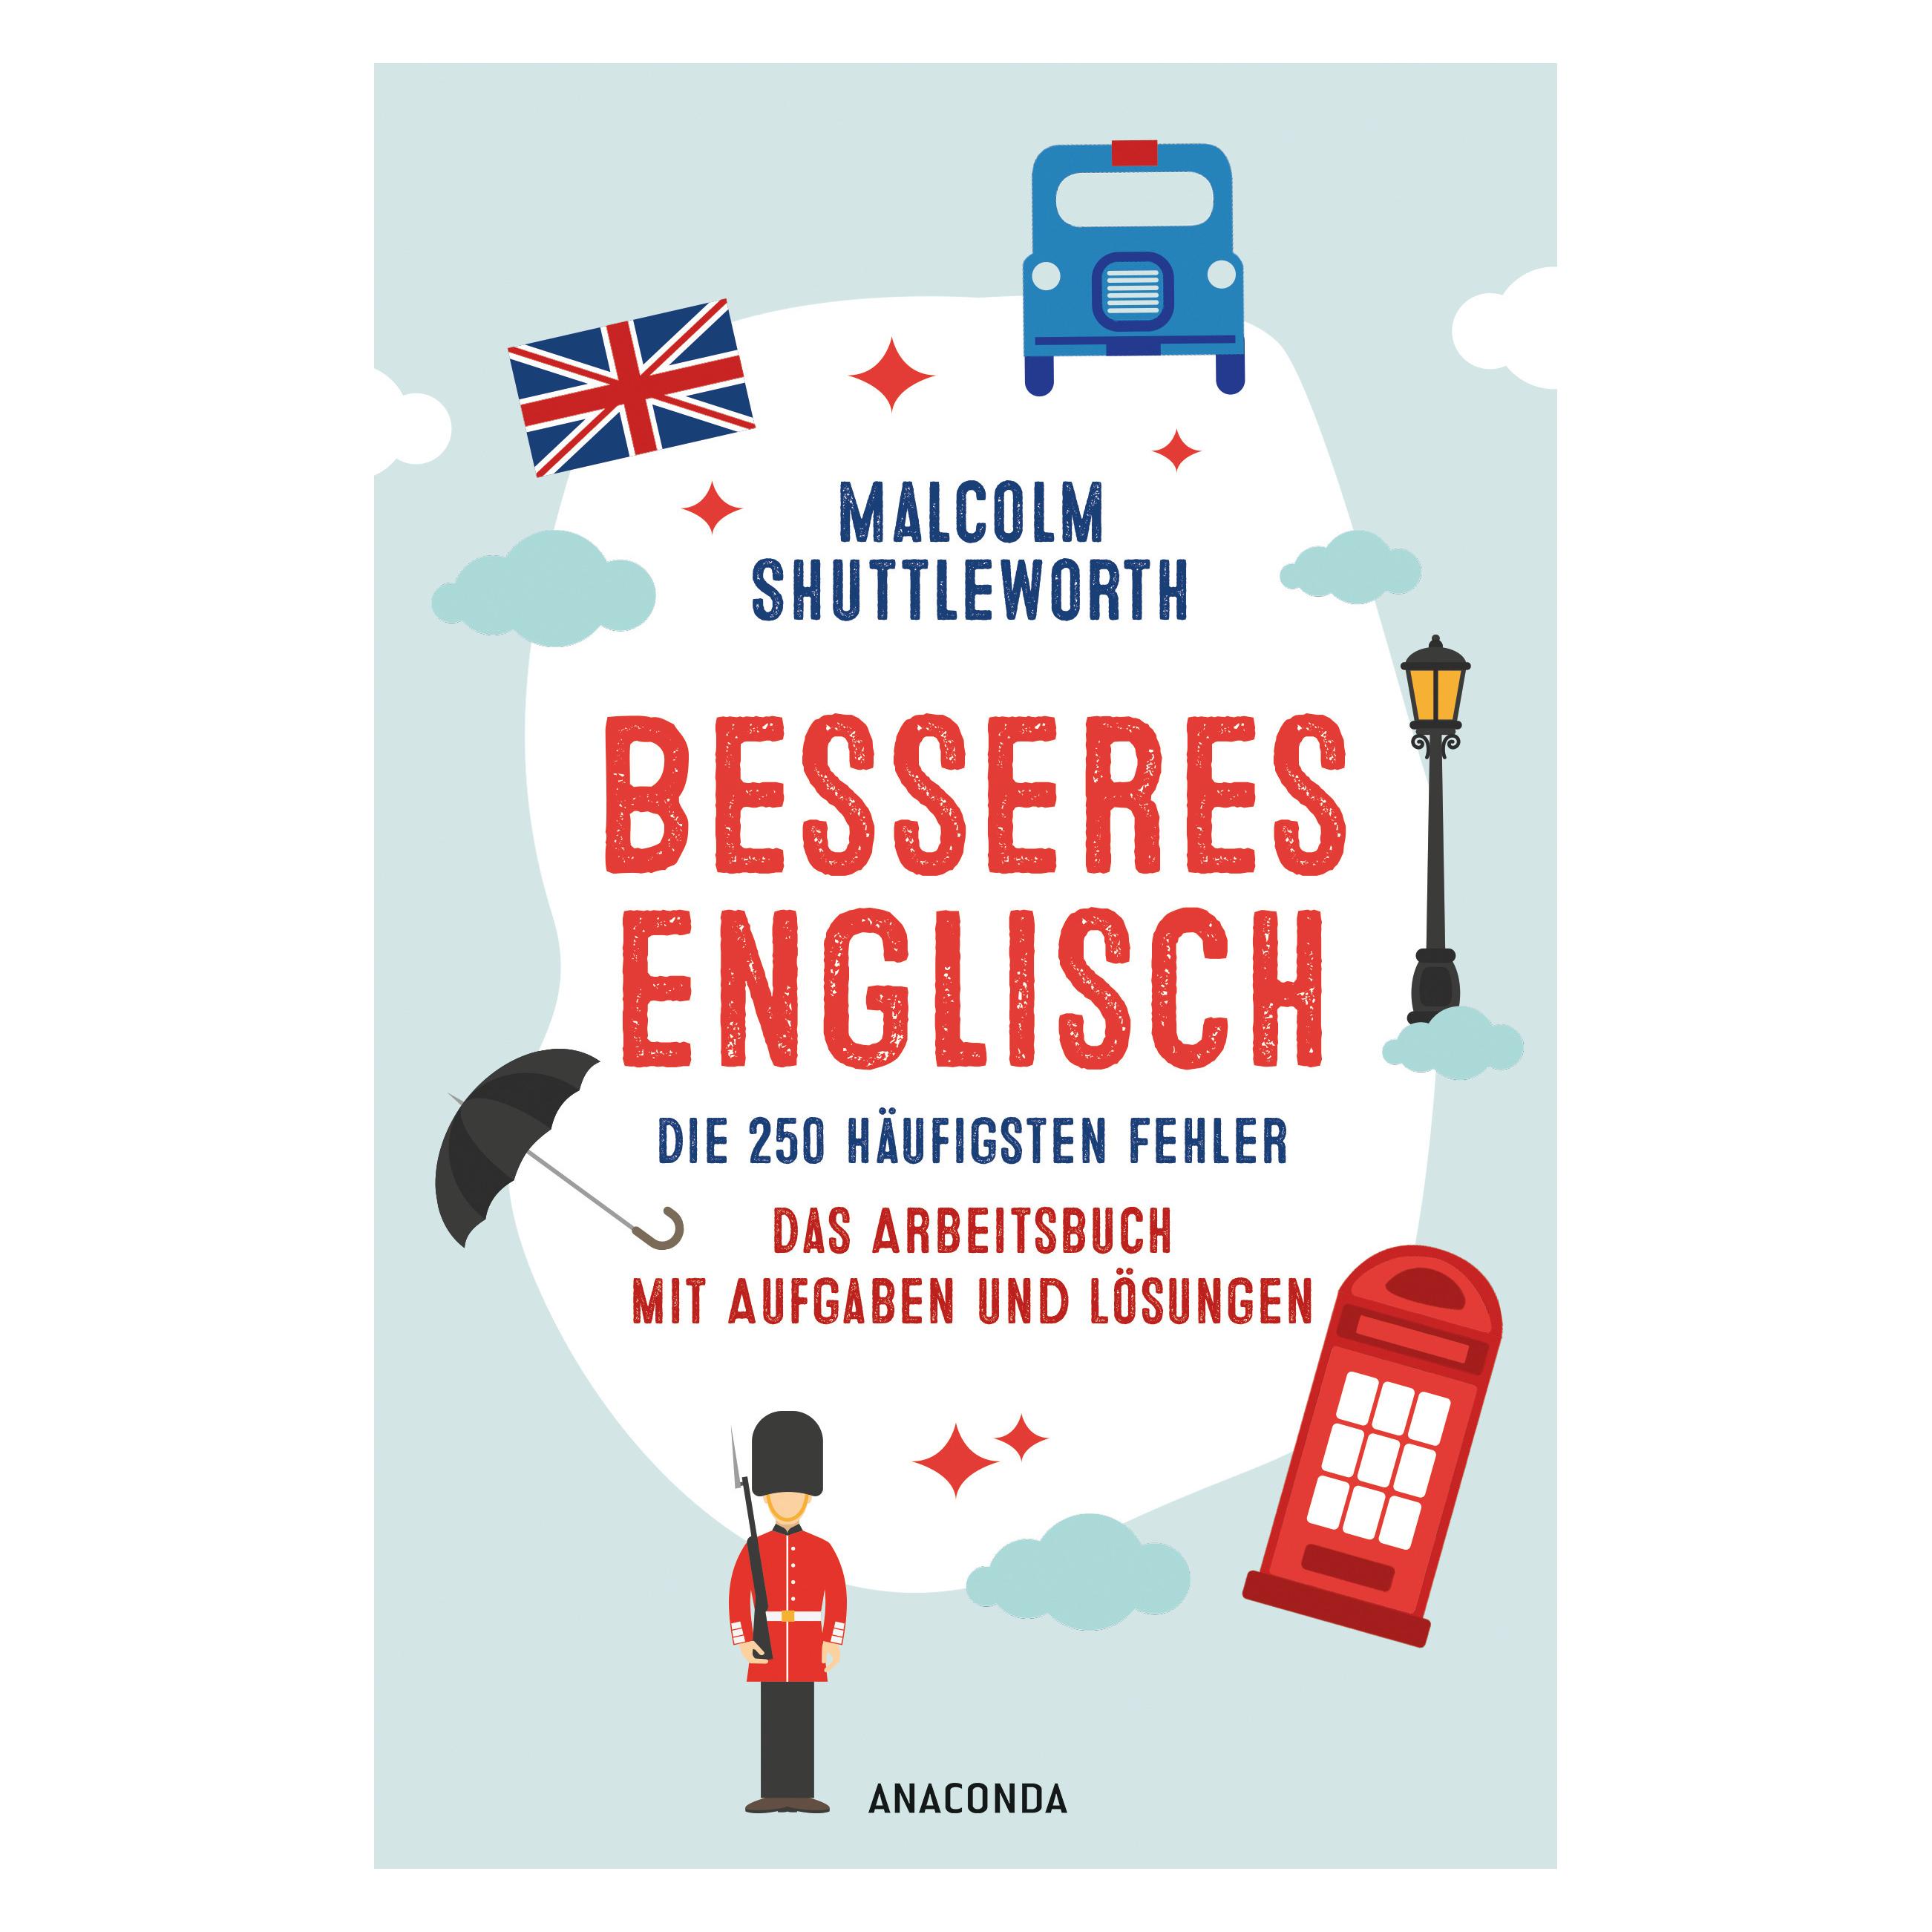
Anaconda Besseres Englisch. Die 250 häufigsten Fehler. Das Arbeitsbuch mit Aufgaben und Lösungen (Deutsch, Englisch, Softcover, Malcolm Shuttleworth) (48997467)Anaconda Besseres Englisch. Die 250 häufigsten Fehler. Das Arbeitsbuch mit Aufgaben und Lösungen (Deutsch, Englisch, Softcover, Malcolm Shuttleworth) (48997467)7,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Fujitsu Upgrade kit 16x2.5' for SAS/SATA For upgrade from 8x to 16x2.5" Including backplane cables Notes: Increases the amount of drives in system 16x 2.5" HDD/SSD Mandatory 8x2.5" configurationPYR2548R2N with PYBCBS139 (PY-BA28T1)Produktbeschreibung: Fujitsu - Upgrade Kit - Speicher-SAS-Buserweiterung - SAS, Gerätetyp: Speicher-SAS-Buserweiterung - Plug-in-Modul, Erweiterungseinschübe: 8 2.5" (6,4 cm), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2.5" (6,4 cm), Schnittstelle: SAS, Unterstützte Geräte: Festplatte, Solid State-Laufwerk, Max. Anzahl Speicherperipheriegeräte: 16533,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fujitsu Upgrade kit 16x2.5' for SAS/SATA For upgrade from 8x to 16x2.5" Including backplane SAS Expander metal cage cables Notes: Increases the amount of drives in system 16x 2.5" HDD/SSD with board Mandatory 8x2.5" configurationPYR2548R2N PYBCBS139 (PY-BA28T2)Produktbeschreibung: Fujitsu - Upgrade Kit - Speicher-SAS-Buserweiterung - SAS, Gerätetyp: Speicher-SAS-Buserweiterung - Plug-in-Modul, Erweiterungseinschübe: 16 2.5" (6,4 cm), Kompatibilität mit Festplattenlaufwerk-Formfaktor: 2.5" (6,4 cm), Schnittstelle: SAS, Unterstützte Geräte: Festplatte, Solid State-Laufwerk, Max. Anzahl Speicherperipheriegeräte: 161109,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen "quantity" und "amount"?
Der Unterschied zwischen "quantity" und "amount" liegt in ihrer Verwendung und Bedeutung. "Quantity" bezieht sich auf die Anzahl oder Menge von etwas, das zählbar ist, wie z.B. Stücke oder Einheiten. "Amount" hingegen bezieht sich auf die Menge von etwas, das nicht zählbar ist, wie z.B. Flüssigkeiten oder Substanzen. **
-
Ist bei einer Alibaba-Bestellung der VAT Amount die Einfuhrumsatzsteuer?
Ja, der VAT Amount bei einer Alibaba-Bestellung bezieht sich auf die Einfuhrumsatzsteuer. Es handelt sich um den Betrag, den der Käufer bei der Einfuhr der Ware in sein Land zahlen muss, um die entsprechenden Steuern abzudecken. **
-
Wie kann die Amount einer bestimmten Substanz in einer Lösung genau bestimmt werden?
Die Amount einer bestimmten Substanz in einer Lösung kann durch verschiedene analytische Methoden wie Titration, Spektroskopie oder chromatographische Verfahren bestimmt werden. Dabei wird die Konzentration der Substanz in der Lösung gemessen und mit dem Volumen der Lösung multipliziert, um die Amount zu berechnen. Die Genauigkeit der Bestimmung hängt von der Empfindlichkeit und Präzision der verwendeten Analysemethode ab. **
-
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
Ähnliche Suchbegriffe für Amount
-
Übe immer wieder – mit lustigen Aufgaben„Übe immer wieder – Lustige Aufgaben“ ist ein Förderbuch, das spielerisch die Entwicklung von Aufmerksamkeit, Konzentration, logischem Denken und Feinmotorik unterstützt. Die Kinder lernen durch verschiedene Nachfahr-, Labyrinth-, Zähl- und andere kompetenzfördernde Aufgaben und haben dabei jede Menge Spaß. Der beiliegende abwischbare Stift ermöglicht es, die Aufgaben beliebig oft zu wiederholen – so wird das Üben niemals langweilig. Die farbenfrohen Illustrationen und die freundliche Gestaltung motivieren die Kinder dazu, selbstständig zu arbeiten. Ein idealer Begleiter für unterwegs, für Beschäftigung zu Hause oder für ein spielerisches Vorbereitungstraining auf die Schule. Einbandart: kartoniert Umschlag: kartoniert Seitenzahl: 105,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Amount an Ressourcen optimal nutzen, um die Effizienz zu steigern?
Indem man die Ressourcen effektiv plant und verteilt, um Verschwendung zu vermeiden. Durch regelmäßige Überprüfung und Anpassung der Prozesse, um Engpässe zu identifizieren und zu beseitigen. Durch Schulung und Motivation der Mitarbeiter, um sicherzustellen, dass sie die Ressourcen effizient nutzen. **
-
Sind Tests und Schularbeiten urheberrechtlich geschützt?
Nein, Tests und Schularbeiten sind in der Regel nicht urheberrechtlich geschützt. Urheberrecht schützt in erster Linie kreative Werke wie Literatur, Musik oder Kunstwerke. Tests und Schularbeiten sind in der Regel als schulische Leistungen anzusehen und fallen daher nicht unter den Schutz des Urheberrechts. **
-
Was sind Glücksbringer bei Tests und Schularbeiten?
Glücksbringer bei Tests und Schularbeiten sind Gegenstände oder Rituale, die Schülerinnen und Schüler verwenden, um sich Glück oder positive Energie zu wünschen. Dies können zum Beispiel Glücksbringer wie ein kleines Stofftier, ein Glücksbringer-Schlüsselanhänger oder ein bestimmtes Schmuckstück sein. Manche Schülerinnen und Schüler haben auch bestimmte Rituale, wie zum Beispiel das Berühren eines bestimmten Gegenstands vor dem Test, um sich Glück zu wünschen. **
-
Was sind Lösungen für Arbeitsblätter?
Lösungen für Arbeitsblätter sind Antworten oder Lösungswege, die den Schülern helfen, ihre Arbeit zu überprüfen und zu verstehen, ob sie die Aufgaben richtig gelöst haben. Sie dienen als Hilfsmittel, um den Lernfortschritt zu überprüfen und eventuelle Fehler zu korrigieren. Lösungen können entweder vom Lehrer bereitgestellt werden oder die Schüler können sie selbstständig erarbeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.