Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Welche hakengröße Method Feeder?
Welche hakengröße wird für das Angeln mit einem Method Feeder empfohlen? Die ideale Hakengröße hängt von verschiedenen Faktoren ab, wie der Größe des Köders, der Fischart, die du fangen möchtest, und der Größe des Method Feeders. Im Allgemeinen werden für das Angeln mit einem Method Feeder Hakengrößen zwischen 12 und 18 empfohlen. Es ist wichtig, den richtigen Haken zu wählen, um sicherzustellen, dass er zum Köder und zum Fisch passt, den du fangen möchtest. Hast du eine bestimmte Hakengröße im Sinn oder benötigst du weitere Empfehlungen? **
Wie funktioniert Method Feeder?
Wie funktioniert Method Feeder? **
Ähnliche Suchbegriffe für Custom-Feeder-330-cm
Top-Angebote
Produkte zum Begriff Custom-Feeder-330-cm:
-
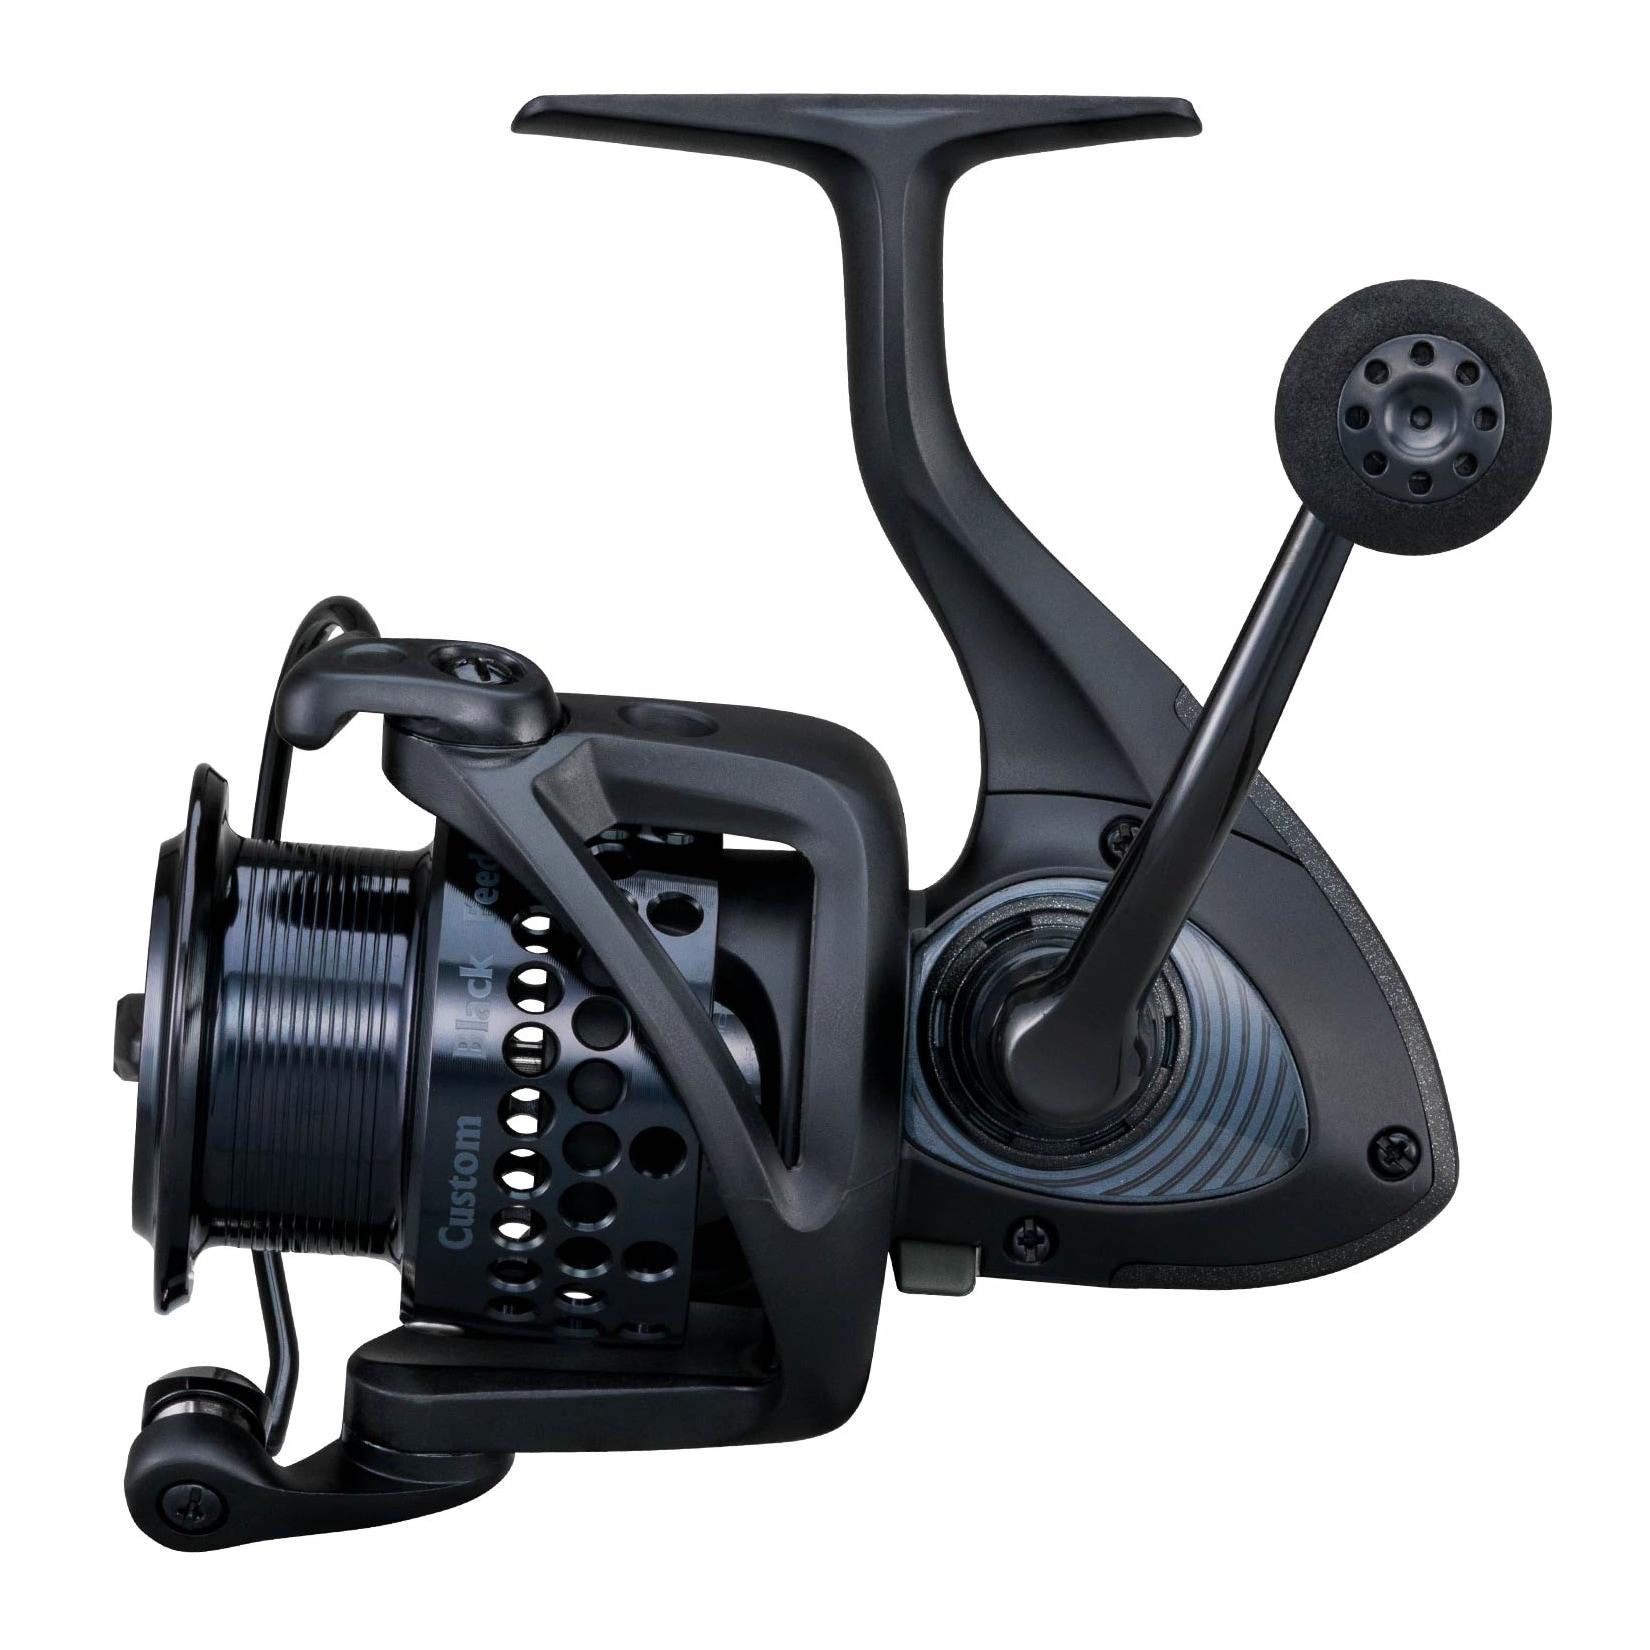
Okuma Custom Black Feeder Clx-40F FeederrolleDie Okuma Custom Black Feeder CLX ist eine Stationärrolle, welche für das Feederangeln geeignet ist. MERKMALE OKUMA CUSTOM BLACK FEEDER CLX FEEDERROLLE: Korrosionsbeständiges Graphitgehäuse 7 Kugellager + 1 Rollenlager Quick Set stufenloses Anti-Rü65,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist "feeder 3"?
"Feeder 3" ist ein Begriff, der in der BDSM-Szene verwendet wird und sich auf eine bestimmte Art von Rollenspiel bezieht. Dabei übernimmt eine Person die Rolle des "Feeders" und füttert die andere Person, die als "Gainer" bezeichnet wird. Das Ziel ist es, Gewichtszunahme und Körperfülle zu fördern. **
-
Ist er ein Feeder?
Es ist schwer zu sagen, ob jemand ein Feeder ist, ohne weitere Informationen zu haben. Ein Feeder ist jemand, der absichtlich seine Teamkollegen in einem Videospiel sabotiert, indem er ihnen absichtlich schadet oder sie in gefährliche Situationen bringt. Es wäre notwendig, das Verhalten der Person genauer zu beobachten, um eine fundierte Aussage darüber zu treffen, ob sie ein Feeder ist oder nicht. **
-
Was ist ein Feeder?
Ein Feeder ist eine Person, die andere Menschen finanziell unterstützt oder versorgt. Oftmals handelt es sich dabei um eine einseitige Beziehung, in der der Feeder seine finanzielle Macht oder seinen Einfluss ausnutzt, um die andere Person abhängig zu machen. Dieses Verhalten kann in manchen Fällen auch als Form des Fetischismus angesehen werden. **
-
Was ist ein Feeder?
Ein Feeder ist eine Person, die andere Menschen finanziell unterstützt oder versorgt. Oftmals handelt es sich dabei um eine einseitige Beziehung, in der der Feeder die Kontrolle über die finanziellen Angelegenheiten des anderen hat. Diese Art von Beziehung kann in verschiedenen Kontexten auftreten, wie zum Beispiel in der BDSM-Szene. **


Ist E 330 gesundheitsschädlich?
Ist E 330 gesundheitsschädlich? E 330 ist besser bekannt als Zitronensäure und wird häufig als Lebensmittelzusatzstoff verwendet. In kleinen Mengen ist Zitronensäure unbedenklich und wird sogar in vielen natürlichen Lebensmitteln wie Zitrusfrüchten gefunden. Allerdings kann der übermäßige Verzehr von Lebensmitteln, die mit Zitronensäure angereichert sind, zu Magenproblemen führen. Es ist wichtig, die empfohlene Tagesdosis nicht zu überschreiten und eine ausgewogene Ernährung zu beachten. Insgesamt wird E 330 als sicher angesehen, solange es in angemessenen Mengen konsumiert wird. **
Was ist Fehler 330?
Was ist Fehler 330? Fehler 330 ist ein HTTP-Statuscode, der anzeigt, dass der Server die Anfrage aufgrund einer fehlerhaften Syntax nicht verarbeiten kann. Dieser Fehler tritt auf, wenn die vom Client gesendeten Daten nicht den erwarteten Anforderungen entsprechen. Es kann verschiedene Gründe für Fehler 330 geben, wie z.B. falsch formatierte Daten oder ungültige Parameter. Um den Fehler zu beheben, muss der Client die Anfrage überprüfen und sicherstellen, dass sie den richtigen Spezifikationen entspricht. **
Top-Angebote
Produkte zum Begriff Custom-Feeder-330-cm:
-
Okuma Custom Black Feeder Clx-40F FeederrolleDie Okuma Custom Black Feeder CLX ist eine Stationärrolle, welche für das Feederangeln geeignet ist. MERKMALE OKUMA CUSTOM BLACK FEEDER CLX FEEDERROLLE: Korrosionsbeständiges Graphitgehäuse 7 Kugellager + 1 Rollenlager Quick Set stufenloses Anti-Rü65,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche hakengröße Method Feeder?
Welche hakengröße wird für das Angeln mit einem Method Feeder empfohlen? Die ideale Hakengröße hängt von verschiedenen Faktoren ab, wie der Größe des Köders, der Fischart, die du fangen möchtest, und der Größe des Method Feeders. Im Allgemeinen werden für das Angeln mit einem Method Feeder Hakengrößen zwischen 12 und 18 empfohlen. Es ist wichtig, den richtigen Haken zu wählen, um sicherzustellen, dass er zum Köder und zum Fisch passt, den du fangen möchtest. Hast du eine bestimmte Hakengröße im Sinn oder benötigst du weitere Empfehlungen? **
-
Wie funktioniert Method Feeder?
Wie funktioniert Method Feeder? **
-
Was ist "feeder 3"?
"Feeder 3" ist ein Begriff, der in der BDSM-Szene verwendet wird und sich auf eine bestimmte Art von Rollenspiel bezieht. Dabei übernimmt eine Person die Rolle des "Feeders" und füttert die andere Person, die als "Gainer" bezeichnet wird. Das Ziel ist es, Gewichtszunahme und Körperfülle zu fördern. **
-
Ist er ein Feeder?
Es ist schwer zu sagen, ob jemand ein Feeder ist, ohne weitere Informationen zu haben. Ein Feeder ist jemand, der absichtlich seine Teamkollegen in einem Videospiel sabotiert, indem er ihnen absichtlich schadet oder sie in gefährliche Situationen bringt. Es wäre notwendig, das Verhalten der Person genauer zu beobachten, um eine fundierte Aussage darüber zu treffen, ob sie ein Feeder ist oder nicht. **
Ähnliche Suchbegriffe für Custom-Feeder-330-cm
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Feeder?
Ein Feeder ist eine Person, die andere Menschen finanziell unterstützt oder versorgt. Oftmals handelt es sich dabei um eine einseitige Beziehung, in der der Feeder seine finanzielle Macht oder seinen Einfluss ausnutzt, um die andere Person abhängig zu machen. Dieses Verhalten kann in manchen Fällen auch als Form des Fetischismus angesehen werden. **
-
Was ist ein Feeder?
Ein Feeder ist eine Person, die andere Menschen finanziell unterstützt oder versorgt. Oftmals handelt es sich dabei um eine einseitige Beziehung, in der der Feeder die Kontrolle über die finanziellen Angelegenheiten des anderen hat. Diese Art von Beziehung kann in verschiedenen Kontexten auftreten, wie zum Beispiel in der BDSM-Szene. **
-
Ist E 330 gesundheitsschädlich?
Ist E 330 gesundheitsschädlich? E 330 ist besser bekannt als Zitronensäure und wird häufig als Lebensmittelzusatzstoff verwendet. In kleinen Mengen ist Zitronensäure unbedenklich und wird sogar in vielen natürlichen Lebensmitteln wie Zitrusfrüchten gefunden. Allerdings kann der übermäßige Verzehr von Lebensmitteln, die mit Zitronensäure angereichert sind, zu Magenproblemen führen. Es ist wichtig, die empfohlene Tagesdosis nicht zu überschreiten und eine ausgewogene Ernährung zu beachten. Insgesamt wird E 330 als sicher angesehen, solange es in angemessenen Mengen konsumiert wird. **
-
Was ist Fehler 330?
Was ist Fehler 330? Fehler 330 ist ein HTTP-Statuscode, der anzeigt, dass der Server die Anfrage aufgrund einer fehlerhaften Syntax nicht verarbeiten kann. Dieser Fehler tritt auf, wenn die vom Client gesendeten Daten nicht den erwarteten Anforderungen entsprechen. Es kann verschiedene Gründe für Fehler 330 geben, wie z.B. falsch formatierte Daten oder ungültige Parameter. Um den Fehler zu beheben, muss der Client die Anfrage überprüfen und sicherstellen, dass sie den richtigen Spezifikationen entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.