Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Was bedeutet IMS angehalten?
"Was bedeutet IMS angehalten?" IMS steht für "IP Multimedia Subsystem" und bezieht sich auf eine Architektur, die es ermöglicht, verschiedene Kommunikationsdienste wie Voice over IP, Videoanrufe und Messaging über IP-Netzwerke bereitzustellen. Wenn IMS angehalten ist, bedeutet dies, dass die Kommunikationsdienste vorübergehend nicht verfügbar sind oder nicht ordnungsgemäß funktionieren. Dies kann verschiedene Gründe haben, wie Netzwerkprobleme, Wartungsarbeiten oder technische Störungen. In solchen Fällen können Nutzer möglicherweise keine Anrufe tätigen, Nachrichten senden oder andere IMS-Dienste nutzen, bis das Problem behoben ist. Es ist wichtig, dass Anbieter von IMS-Diensten solche Unterbrechungen schnell beheben, um die Kommunikationsfähigkeit ihrer Nutzer sicherzustellen. **
Was ist IMS Chat Funktion?
Was ist IMS Chat Funktion? Die IMS Chat Funktion ist eine Instant Messaging Lösung, die es Benutzern ermöglicht, in Echtzeit miteinander zu kommunizieren. Sie wird häufig in Unternehmen eingesetzt, um die interne Kommunikation zu verbessern und die Zusammenarbeit zu fördern. IMS steht für IP Multimedia Subsystem und bezieht sich auf die Technologie, die hinter der Chat Funktion steht. Durch die IMS Chat Funktion können Benutzer Textnachrichten, Dateien und Multimedia-Inhalte austauschen, um effizienter zu kommunizieren. **
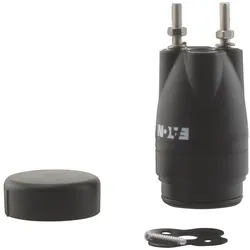
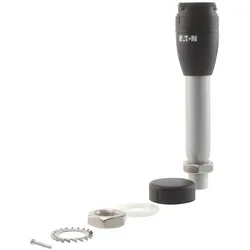
Ähnliche Suchbegriffe für Eaton-Basis-SL4-PIB-IMS
Top-Angebote
Produkte zum Begriff Eaton-Basis-SL4-PIB-IMS:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis SL4-PIB-IMHAnschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein35,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis SL4-PIB-DAnschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein66,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wussten die IMs des MfS der DDR, dass sie IMs waren und innerhalb des MfS als inoffizielle Mitarbeiter bezeichnet wurden?
Ja, die inoffiziellen Mitarbeiter (IMs) des Ministeriums für Staatssicherheit (MfS) der DDR waren sich in der Regel bewusst, dass sie als IMs tätig waren und innerhalb des MfS als solche bezeichnet wurden. Sie wurden vom MfS angeworben, um Informationen über Personen oder Organisationen zu sammeln und an das MfS zu übermitteln. Die IMs hatten eine geheime Identität und ihre Zusammenarbeit mit dem MfS war streng vertraulich. **
-
Ist das Specialized Roubaix SL4 auch für Waldwege oder Wanderwege geeignet?
Das Specialized Roubaix SL4 ist in erster Linie für den Einsatz auf der Straße konzipiert. Es ist nicht speziell für den Einsatz auf Wald- oder Wanderwegen ausgelegt. Wenn du vorhast, solche Wege zu befahren, solltest du ein Fahrrad in Betracht ziehen, das für den Offroad-Einsatz geeignet ist, wie zum Beispiel ein Mountainbike oder ein Gravel-Bike. **
-
Was bedeutet es, wenn Tobias Eaton Four mit Kuchen zu tun hat?
Es gibt keine spezifische Bedeutung, dass Tobias Eaton (Four) mit Kuchen zu tun hat. Es könnte sich um eine zufällige oder humorvolle Anspielung handeln, die in einem bestimmten Kontext oder einer bestimmten Geschichte verwendet wird. Ohne weitere Informationen ist es schwierig, eine genaue Interpretation zu geben. **
-
Warum wurde der IMS-Dienst nach dem Update auf Android 6.0.1 angehalten?
Der IMS-Dienst kann nach einem Update auf Android 6.0.1 aus verschiedenen Gründen angehalten werden. Möglicherweise gibt es ein Problem mit der Kompatibilität zwischen der neuen Android-Version und dem IMS-Dienst, oder es kann ein Fehler im System auftreten, der dazu führt, dass der Dienst gestoppt wird. Es kann auch sein, dass der IMS-Dienst von einer anderen App oder Einstellung deaktiviert wurde. **

Welche unterschiedlichen Aufgabenbereiche hatten die hauptamtlichen Mitarbeiter und die IMS des MfS?
Die hauptamtlichen Mitarbeiter des Ministeriums für Staatssicherheit (MfS) waren für die operative Arbeit zuständig, wie zum Beispiel die Überwachung und Bespitzelung von Personen, die Sammlung von Informationen und die Durchführung von Verhören. Die Inoffiziellen Mitarbeiter (IMS) waren hingegen informelle Informanten des MfS, die in verschiedenen Bereichen der Gesellschaft tätig waren und Informationen über potenzielle Gegner des Regimes sammelten. Sie hatten oft Zugang zu sensiblen Informationen und konnten so zur Überwachung und Kontrolle der Bevölkerung beitragen. **
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
Top-Angebote
Produkte zum Begriff Eaton-Basis-SL4-PIB-IMS:
-
Eaton Basis SL4-PIB-IMSAnschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein42,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis 100mm SL4-PIB-T-100Anschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=jaGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein89,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet IMS angehalten?
"Was bedeutet IMS angehalten?" IMS steht für "IP Multimedia Subsystem" und bezieht sich auf eine Architektur, die es ermöglicht, verschiedene Kommunikationsdienste wie Voice over IP, Videoanrufe und Messaging über IP-Netzwerke bereitzustellen. Wenn IMS angehalten ist, bedeutet dies, dass die Kommunikationsdienste vorübergehend nicht verfügbar sind oder nicht ordnungsgemäß funktionieren. Dies kann verschiedene Gründe haben, wie Netzwerkprobleme, Wartungsarbeiten oder technische Störungen. In solchen Fällen können Nutzer möglicherweise keine Anrufe tätigen, Nachrichten senden oder andere IMS-Dienste nutzen, bis das Problem behoben ist. Es ist wichtig, dass Anbieter von IMS-Diensten solche Unterbrechungen schnell beheben, um die Kommunikationsfähigkeit ihrer Nutzer sicherzustellen. **
-
Was ist IMS Chat Funktion?
Was ist IMS Chat Funktion? Die IMS Chat Funktion ist eine Instant Messaging Lösung, die es Benutzern ermöglicht, in Echtzeit miteinander zu kommunizieren. Sie wird häufig in Unternehmen eingesetzt, um die interne Kommunikation zu verbessern und die Zusammenarbeit zu fördern. IMS steht für IP Multimedia Subsystem und bezieht sich auf die Technologie, die hinter der Chat Funktion steht. Durch die IMS Chat Funktion können Benutzer Textnachrichten, Dateien und Multimedia-Inhalte austauschen, um effizienter zu kommunizieren. **
-
Wussten die IMs des MfS der DDR, dass sie IMs waren und innerhalb des MfS als inoffizielle Mitarbeiter bezeichnet wurden?
Ja, die inoffiziellen Mitarbeiter (IMs) des Ministeriums für Staatssicherheit (MfS) der DDR waren sich in der Regel bewusst, dass sie als IMs tätig waren und innerhalb des MfS als solche bezeichnet wurden. Sie wurden vom MfS angeworben, um Informationen über Personen oder Organisationen zu sammeln und an das MfS zu übermitteln. Die IMs hatten eine geheime Identität und ihre Zusammenarbeit mit dem MfS war streng vertraulich. **
-
Ist das Specialized Roubaix SL4 auch für Waldwege oder Wanderwege geeignet?
Das Specialized Roubaix SL4 ist in erster Linie für den Einsatz auf der Straße konzipiert. Es ist nicht speziell für den Einsatz auf Wald- oder Wanderwegen ausgelegt. Wenn du vorhast, solche Wege zu befahren, solltest du ein Fahrrad in Betracht ziehen, das für den Offroad-Einsatz geeignet ist, wie zum Beispiel ein Mountainbike oder ein Gravel-Bike. **
Ähnliche Suchbegriffe für Eaton-Basis-SL4-PIB-IMS
-
Eaton Basis SL4-PIB-IMHAnschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein35,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis SL4-PIB-DAnschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein66,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis 100mm SL4-PIB-100Anschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein52,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Basis 250mm SL4-PIB-250Anschlussart Hilfsstromkreis=FederzuganschlussGeeignet für Rohrmontage=neinGeeignet für Winkelmontage=jaGeeignet für Bodenmontage=jaFarbe=sonstigeGeeignet für AS-Schnittstelle=neinGeeignet für M12-Anschluss=neinGeeignet für IO-Link=nein57,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet es, wenn Tobias Eaton Four mit Kuchen zu tun hat?
Es gibt keine spezifische Bedeutung, dass Tobias Eaton (Four) mit Kuchen zu tun hat. Es könnte sich um eine zufällige oder humorvolle Anspielung handeln, die in einem bestimmten Kontext oder einer bestimmten Geschichte verwendet wird. Ohne weitere Informationen ist es schwierig, eine genaue Interpretation zu geben. **
-
Warum wurde der IMS-Dienst nach dem Update auf Android 6.0.1 angehalten?
Der IMS-Dienst kann nach einem Update auf Android 6.0.1 aus verschiedenen Gründen angehalten werden. Möglicherweise gibt es ein Problem mit der Kompatibilität zwischen der neuen Android-Version und dem IMS-Dienst, oder es kann ein Fehler im System auftreten, der dazu führt, dass der Dienst gestoppt wird. Es kann auch sein, dass der IMS-Dienst von einer anderen App oder Einstellung deaktiviert wurde. **
-
Welche unterschiedlichen Aufgabenbereiche hatten die hauptamtlichen Mitarbeiter und die IMS des MfS?
Die hauptamtlichen Mitarbeiter des Ministeriums für Staatssicherheit (MfS) waren für die operative Arbeit zuständig, wie zum Beispiel die Überwachung und Bespitzelung von Personen, die Sammlung von Informationen und die Durchführung von Verhören. Die Inoffiziellen Mitarbeiter (IMS) waren hingegen informelle Informanten des MfS, die in verschiedenen Bereichen der Gesellschaft tätig waren und Informationen über potenzielle Gegner des Regimes sammelten. Sie hatten oft Zugang zu sensiblen Informationen und konnten so zur Überwachung und Kontrolle der Bevölkerung beitragen. **
-
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.