Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Wie entsteht most?
Most entsteht durch das Pressen von frischem Obst, wie Äpfeln oder Trauben, um den Saft herauszubekommen. Dieser Saft wird dann fermentiert, indem Hefe hinzugefügt wird, um den Zucker im Saft in Alkohol umzuwandeln. Während des Gärungsprozesses entsteht Kohlendioxid, das entweichen kann. Nach der Fermentation wird der Most oft gefiltert und kann dann entweder direkt getrunken oder weiterverarbeitet werden, um beispielsweise zu Wein oder Apfelwein zu werden. **
Hat Most Purine?
Hat Most Purine? Purine ist eine organische Verbindung, die in vielen Lebensmitteln vorkommt und beim Abbau zu Harnsäure führen kann. Lebensmittel wie Innereien, bestimmte Fischsorten, Hülsenfrüchte und Bier enthalten hohe Mengen an Purin. Ein übermäßiger Verzehr dieser Lebensmittel kann zu einem Anstieg des Harnsäurespiegels im Körper führen, was wiederum zu Gicht führen kann. Es ist wichtig, die Aufnahme von purinreichen Lebensmitteln zu kontrollieren, insbesondere bei Menschen, die anfällig für Gicht sind. **
Ähnliche Suchbegriffe für Früchte-Most
Top-Angebote
Produkte zum Begriff Früchte-Most:
-
Schneidbare FrüchteDas Spiel "Schneidbare Früchte" ist die perfekte Wahl für die Kleinen, um beim Spielen ihre Geschicklichkeit zu verbessern.Produktmerkmale:Bunte, fröhliche FrüchteLeicht zu schneidende AusführungHergestellt aus sicheren, kinderfreundlichen MaterialienFördert die Feinmotorik beim SpielenEnthält ein Spielmesser zum SchneidenVerpackungsgröße: 25,5 x 29,5 x 7,2 cm9,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird Most schlecht?
Wird Most schlecht? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Lagerung und der Qualität des Mosts. Wenn Most nicht richtig gelagert wird, kann er schnell schlecht werden und anfangen zu gären. Auch die Hygiene bei der Herstellung spielt eine wichtige Rolle, um eine Verunreinigung zu vermeiden. Es ist daher ratsam, Most kühl und dunkel zu lagern und regelmäßig zu überprüfen, ob er noch genießbar ist. Letztendlich ist es wichtig, aufmerksam zu sein und den Most rechtzeitig zu konsumieren, um sicherzustellen, dass er frisch und lecker bleibt. **
-
Wie schmeckt most?
Most ist ein alkoholfreier Traubensaft, der durch Pressen von frischen Trauben gewonnen wird. Er schmeckt süß, fruchtig und erfrischend. Der Geschmack kann je nach Traubensorte variieren, aber im Allgemeinen ist Most sehr aromatisch und hat eine leichte Säure. Viele Menschen beschreiben den Geschmack von Most als natursüß und frisch, mit einem Hauch von Traubenaroma. Hast du schon einmal Most probiert und wie würdest du seinen Geschmack beschreiben? **
-
Was ist saurer Most?
Was ist saurer Most? Saurer Most ist der frisch gepresste Saft von Äpfeln oder anderen Früchten, der noch nicht fermentiert ist. Er hat einen hohen Säuregehalt und einen erfrischenden Geschmack. Sauren Most kann man pur trinken oder auch zu Apfelwein oder Apfelessig weiterverarbeiten. Er ist reich an Vitaminen und Mineralstoffen und wird oft als gesundes Getränk geschätzt. In der traditionellen Küche wird saurer Most auch gerne zum Einlegen von Gemüse oder zum Verfeinern von Saucen verwendet. **
-
Wie wird Most gemacht?
Most wird hergestellt, indem reife Früchte, meistens Äpfel oder Trauben, zerkleinert und gepresst werden, um den Saft zu extrahieren. Dieser Saft wird dann in Gärbehältern mit Hefe versetzt, um zu gären. Während des Gärprozesses wandelt die Hefe den Zucker im Saft in Alkohol um. Nach der Gärung wird der Most geklärt und kann dann entweder direkt getrunken oder weiterverarbeitet werden, z.B. zu Apfelwein oder Traubensaft. **


Wie wird Most erzeugt?
Most wird durch das Pressen von frischen Früchten, hauptsächlich Äpfeln oder Birnen, hergestellt. Die Früchte werden zuerst gewaschen, zerkleinert und dann in einer Presse ausgepresst, um den Saft zu gewinnen. Anschließend wird der gewonnene Saft filtriert und in Gärbehältern fermentiert, um Alkohol zu erzeugen. Nach der Gärung wird der Most geklärt und kann dann entweder frisch genossen oder weiterverarbeitet werden, z.B. zu Apfelwein oder Apfelsaft. **
Wie gesund ist most?
Most ist im Allgemeinen als gesundes Getränk bekannt, da es aus gepressten Früchten hergestellt wird und somit viele Vitamine, Mineralstoffe und Antioxidantien enthält. Es ist kalorienarm und enthält keine künstlichen Zusatzstoffe. Allerdings sollte man beachten, dass Most auch natürlichen Zucker enthält, der den Blutzuckerspiegel erhöhen kann. Zudem kann Most aufgrund seines hohen Säuregehalts bei empfindlichen Personen Magenprobleme verursachen. Insgesamt kann Most in Maßen genossen werden und ist eine gesunde Alternative zu zuckerhaltigen Getränken. **
Top-Angebote
Produkte zum Begriff Früchte-Most:
-
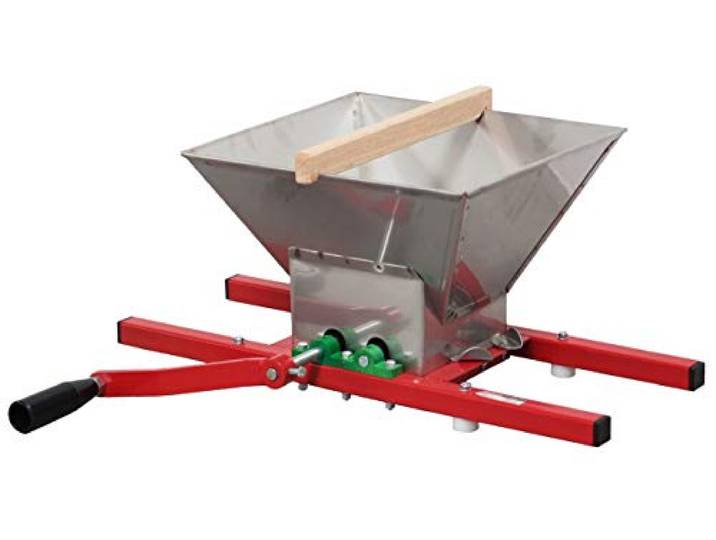
AlcoFermBrew Obstzerkleinerer – Manuelle Edelstahl-Obstmühle 7L für Harte & weiche Früchte Apfel-, Birnen- & Trauben-Zerkleinerer für Saft, Most & Weinherstellung<p>Der <strong>AlcoFermBrew Obstzerkleinerer</strong> ist die ideale Lösung für alle, die frische Säfte oder Wein aus eigenen Früchten herstellen möchten. Diese manuelle <strong>Obstmühle</strong> aus hochwertigem <strong>Edelstahl</strong> bietet mit einem großzügigen <strong>7-Liter-Trichter</strong> (300 x 340 mm) ausreichend Platz für mittelgroße Obstmengen. Egal ob Äpfel, Birnen, Trauben, Beeren oder Pflaumen – dieser Zerkleinerer meistert die Verarbeitung aller Arten von <strong>Obst</strong> mühelos und sorgt für eine optimale <strong>Saftausbeute</strong>.</p><p>Die manuelle Bedienung ermöglicht dir volle Kontrolle über den Zerkleinerungsprozess, ganz ohne Strom. Dies macht den AlcoFermBrew nicht nur umweltfreundlich, sondern auch besonders flexibel einsetzbar, sei es im eigenen Garten oder bei Veranstaltungen. Der robuste und langlebige <strong>rostfreie Stahl</strong> garantiert eine hygienische Verarbeitung und ist zudem leicht zu reinigen, was die Pflege des Geräts erheblich erleichtert.</p><p>In einem ansprechenden <strong>Rot</strong> gehalten, fügt sich der Obstzerkleinerer harmonisch in jede Kücheneinrichtung ein. Mit dem AlcoFermBrew Obstzerkleinerer wird die Herstellung von Saft und Wein zum Kinderspiel und bietet dir die Möglichkeit, die Aromen deiner eigenen Früchte in vollen Zügen zu genießen.</p>139,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plotterdatei "Früchte"Plotterdatei Früchte. Verleihen Sie Ihren kreativen Projekten mit unserer Plotterdatei einen einzigartigen Touch! Dieses vielseitige Bundle ist perfekt geeignet für Plotter von Cricut, Brother, Silhouette & Co sowie für Lasergeräte.Die Plotterdatei enthält vier verschiedene fruchtige Designs. Ob auf Taschen, T-Shirts, Kissen oder anderen Untergründen– mit diesen fruchtigen Motiven kreieren Sie individuelle und wunderschöne Unikate.Sie erhalten die Datei als SVG, DXF und JPEG-Datei im praktischen ZIP-Ordner zusammengefasst. Die JPEG-Datei dient als Vorschau der Motive und als Entgitterhilfe.Hinweis:Bitte beachten Sie, dass Sie eine Plotterdatei zum Download erwerben und kein fertiges Produkt.2,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneidbare FrüchteDas Spiel "Schneidbare Früchte" ist die perfekte Wahl für die Kleinen, um beim Spielen ihre Geschicklichkeit zu verbessern.Produktmerkmale:Bunte, fröhliche FrüchteLeicht zu schneidende AusführungHergestellt aus sicheren, kinderfreundlichen MaterialienFördert die Feinmotorik beim SpielenEnthält ein Spielmesser zum SchneidenVerpackungsgröße: 25,5 x 29,5 x 7,2 cm9,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht most?
Most entsteht durch das Pressen von frischem Obst, wie Äpfeln oder Trauben, um den Saft herauszubekommen. Dieser Saft wird dann fermentiert, indem Hefe hinzugefügt wird, um den Zucker im Saft in Alkohol umzuwandeln. Während des Gärungsprozesses entsteht Kohlendioxid, das entweichen kann. Nach der Fermentation wird der Most oft gefiltert und kann dann entweder direkt getrunken oder weiterverarbeitet werden, um beispielsweise zu Wein oder Apfelwein zu werden. **
-
Hat Most Purine?
Hat Most Purine? Purine ist eine organische Verbindung, die in vielen Lebensmitteln vorkommt und beim Abbau zu Harnsäure führen kann. Lebensmittel wie Innereien, bestimmte Fischsorten, Hülsenfrüchte und Bier enthalten hohe Mengen an Purin. Ein übermäßiger Verzehr dieser Lebensmittel kann zu einem Anstieg des Harnsäurespiegels im Körper führen, was wiederum zu Gicht führen kann. Es ist wichtig, die Aufnahme von purinreichen Lebensmitteln zu kontrollieren, insbesondere bei Menschen, die anfällig für Gicht sind. **
-
Wird Most schlecht?
Wird Most schlecht? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Lagerung und der Qualität des Mosts. Wenn Most nicht richtig gelagert wird, kann er schnell schlecht werden und anfangen zu gären. Auch die Hygiene bei der Herstellung spielt eine wichtige Rolle, um eine Verunreinigung zu vermeiden. Es ist daher ratsam, Most kühl und dunkel zu lagern und regelmäßig zu überprüfen, ob er noch genießbar ist. Letztendlich ist es wichtig, aufmerksam zu sein und den Most rechtzeitig zu konsumieren, um sicherzustellen, dass er frisch und lecker bleibt. **
-
Wie schmeckt most?
Most ist ein alkoholfreier Traubensaft, der durch Pressen von frischen Trauben gewonnen wird. Er schmeckt süß, fruchtig und erfrischend. Der Geschmack kann je nach Traubensorte variieren, aber im Allgemeinen ist Most sehr aromatisch und hat eine leichte Säure. Viele Menschen beschreiben den Geschmack von Most als natursüß und frisch, mit einem Hauch von Traubenaroma. Hast du schon einmal Most probiert und wie würdest du seinen Geschmack beschreiben? **
Ähnliche Suchbegriffe für Früchte-Most
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Früchte MüsliDer fruchtig-kernige Müsligenuss! Über 40% sonnengereifte Früchte versüßen Ihren Tag - ganz ohne Zusatz von Zucker. Mit seinem besonders hohen Fruchtanteil aus süßen Aprikosen, aromatischen Feigen und leckeren Sultaninen aus unserem Türkei-Projekt und den vollwertigen, heimischen Getreideflocken schenkt dieses Müsli langanhaltend Energie und schmeckt herrlich fruchtig!14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Früchte MüsliDer fruchtig-kernige Müsligenuss! Über 40% sonnengereifte Früchte versüßen Ihren Tag - ganz ohne Zusatz von Zucker. Mit seinem besonders hohen Fruchtanteil aus süßen Aprikosen, aromatischen Feigen und leckeren Sultaninen aus unserem Türkei-Projekt und den vollwertigen, heimischen Getreideflocken schenkt dieses Müsli langanhaltend Energie und schmeckt herrlich fruchtig!5,78 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist saurer Most?
Was ist saurer Most? Saurer Most ist der frisch gepresste Saft von Äpfeln oder anderen Früchten, der noch nicht fermentiert ist. Er hat einen hohen Säuregehalt und einen erfrischenden Geschmack. Sauren Most kann man pur trinken oder auch zu Apfelwein oder Apfelessig weiterverarbeiten. Er ist reich an Vitaminen und Mineralstoffen und wird oft als gesundes Getränk geschätzt. In der traditionellen Küche wird saurer Most auch gerne zum Einlegen von Gemüse oder zum Verfeinern von Saucen verwendet. **
-
Wie wird Most gemacht?
Most wird hergestellt, indem reife Früchte, meistens Äpfel oder Trauben, zerkleinert und gepresst werden, um den Saft zu extrahieren. Dieser Saft wird dann in Gärbehältern mit Hefe versetzt, um zu gären. Während des Gärprozesses wandelt die Hefe den Zucker im Saft in Alkohol um. Nach der Gärung wird der Most geklärt und kann dann entweder direkt getrunken oder weiterverarbeitet werden, z.B. zu Apfelwein oder Traubensaft. **
-
Wie wird Most erzeugt?
Most wird durch das Pressen von frischen Früchten, hauptsächlich Äpfeln oder Birnen, hergestellt. Die Früchte werden zuerst gewaschen, zerkleinert und dann in einer Presse ausgepresst, um den Saft zu gewinnen. Anschließend wird der gewonnene Saft filtriert und in Gärbehältern fermentiert, um Alkohol zu erzeugen. Nach der Gärung wird der Most geklärt und kann dann entweder frisch genossen oder weiterverarbeitet werden, z.B. zu Apfelwein oder Apfelsaft. **
-
Wie gesund ist most?
Most ist im Allgemeinen als gesundes Getränk bekannt, da es aus gepressten Früchten hergestellt wird und somit viele Vitamine, Mineralstoffe und Antioxidantien enthält. Es ist kalorienarm und enthält keine künstlichen Zusatzstoffe. Allerdings sollte man beachten, dass Most auch natürlichen Zucker enthält, der den Blutzuckerspiegel erhöhen kann. Zudem kann Most aufgrund seines hohen Säuregehalts bei empfindlichen Personen Magenprobleme verursachen. Insgesamt kann Most in Maßen genossen werden und ist eine gesunde Alternative zu zuckerhaltigen Getränken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.