Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Kann man Melisse einfrieren?
Ja, man kann Melisse einfrieren, um sie länger frisch zu halten. Dazu werden die Blätter gewaschen, trocken getupft und dann entweder ganz oder gehackt in luftdichten Behältern oder Beuteln eingefroren. Beim Auftauen behalten die Blätter oft nicht ihre ursprüngliche Konsistenz, eignen sich aber immer noch gut zum Kochen und Backen. Es ist wichtig, die eingefrorene Melisse innerhalb von 6 Monaten zu verbrauchen, um den besten Geschmack zu gewährleisten. **
Wie ernte ich Melisse richtig?
Wie ernte ich Melisse richtig? Melisse sollte am besten am Morgen geerntet werden, wenn der Gehalt an ätherischen Ölen am höchsten ist. Schneide die Blätter mit einer scharfen Schere oder einem Messer ab, um die Pflanze nicht zu beschädigen. Achte darauf, nur die oberen Blätter zu ernten, damit die Pflanze weiter wachsen kann. Trockne die Melissenblätter an einem warmen, trockenen Ort, um sie für den späteren Gebrauch zu konservieren. **
Ähnliche Suchbegriffe für Melisse-Verla-Purkaps
Top-Angebote
Produkte zum Begriff Melisse-Verla-Purkaps:
-
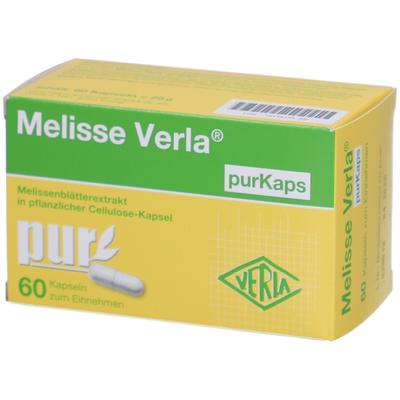
Melisse Verla purKaps 60 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Verla-Pharm Melisse Verla® purKaps Hochwertiger MelissenblätterextraktMelisse Verla® purKaps enthält hochwertigen...14,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
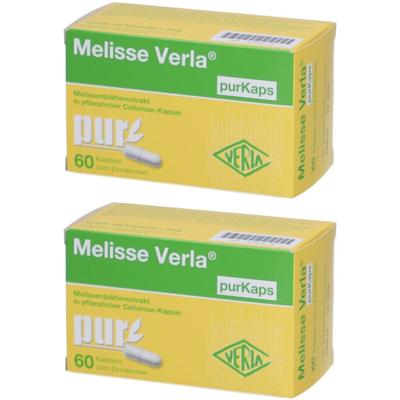
Melisse Verla purKaps 2x 2x60 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Verla-Pharm Melisse Verla® purKaps Hochwertiger Melissenblätterextrakt 60 StVerla-Pharm Melisse Verla® purKaps...27,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Melisse gibt es?
Welche Arten von Melisse gibt es? In der Botanik gibt es hauptsächlich zwei Arten von Melisse: die Zitronenmelisse (Melissa officinalis) und die Bergamotte-Melisse (Melissa officinalis subsp. altissima). Die Zitronenmelisse ist die bekannteste und am häufigsten verwendete Art, da sie einen zitronigen Geschmack und Duft hat. Die Bergamotte-Melisse hingegen hat ein intensiveres Aroma und wird oft in der Parfümherstellung verwendet. Es gibt auch andere Arten von Melisse, die in verschiedenen Regionen der Welt vorkommen, aber diese beiden sind die bekanntesten. **
-
Kann man blühende Melisse noch verwenden?
Kann man blühende Melisse noch verwenden? Ja, blühende Melisse kann immer noch verwendet werden, jedoch kann der Geschmack etwas bitterer sein als bei nicht blühender Melisse. Die Blüten enthalten immer noch die gleichen ätherischen Öle und Aromen wie die Blätter, daher können sie immer noch zum Kochen und zur Herstellung von Tee verwendet werden. Einige Menschen bevorzugen sogar den intensiveren Geschmack der blühenden Melisse. Es ist jedoch wichtig zu beachten, dass die Blätter vor der Blüte in der Regel als aromatischer angesehen werden. Es ist also eine Frage des persönlichen Geschmacks, ob man blühende Melisse verwenden möchte. **
-
Ist Zitronenmelisse und Melisse das gleiche?
Ist Zitronenmelisse und Melisse das gleiche? Zitronenmelisse und Melisse sind tatsächlich zwei verschiedene Pflanzen, obwohl sie zur gleichen Pflanzenfamilie gehören. Die Zitronenmelisse hat einen zitronigen Geschmack und Duft, während die Melisse einen milderen, leicht minzigen Geschmack hat. Beide Pflanzen werden häufig in der Küche und für medizinische Zwecke verwendet, aber ihre spezifischen Eigenschaften und Verwendungszwecke können variieren. Es ist wichtig, die Unterschiede zwischen den beiden Pflanzen zu kennen, um sicherzustellen, dass man die richtige für seine Bedürfnisse verwendet. **
-
Ist Minze und Melisse das Gleiche?
Nein, Minze und Melisse sind nicht dasselbe. Sie gehören zwar beide zur Familie der Lippenblütler, haben aber unterschiedliche Geschmacks- und Duftprofile. Minze hat einen erfrischenden, mentholartigen Geschmack, während Melisse einen zitronigen Geschmack hat. **


Was ist der Unterschied zwischen Melisse und Zitronenmelisse?
Melisse und Zitronenmelisse sind zwei verschiedene Pflanzenarten, die zur Familie der Lippenblütler gehören. Der Hauptunterschied zwischen den beiden liegt in ihrem Geschmack und ihrem Aroma. Während Melisse einen milden, leicht zitronigen Geschmack hat, besitzt Zitronenmelisse ein intensiveres, zitroniges Aroma. Zitronenmelisse wird oft als Gewürz- und Heilpflanze verwendet, da sie eine beruhigende Wirkung auf den Körper haben kann. Melisse hingegen wird häufig in der Kosmetik- und Parfümindustrie eingesetzt, da sie einen angenehmen Duft verströmt. In Bezug auf die Verwendung in der Küche können beide Pflanzen ähnlich verwendet werden, um Speisen und Getränken einen frischen, zitronigen Geschmack zu verleihen. Jedoch ist Zitronenmelisse aufgrund ihres intensiveren Aromas oft beliebter für die Verwendung in der Küche. **
Ist Melisse und Zitronenmelisse ein und dieselbe Pflanze?
Ja, Melisse und Zitronenmelisse sind ein und dieselbe Pflanze. Der botanische Name lautet Melissa officinalis. Die Pflanze hat einen zitronigen Duft und wird daher oft als Zitronenmelisse bezeichnet. **
Top-Angebote
Produkte zum Begriff Melisse-Verla-Purkaps:
-
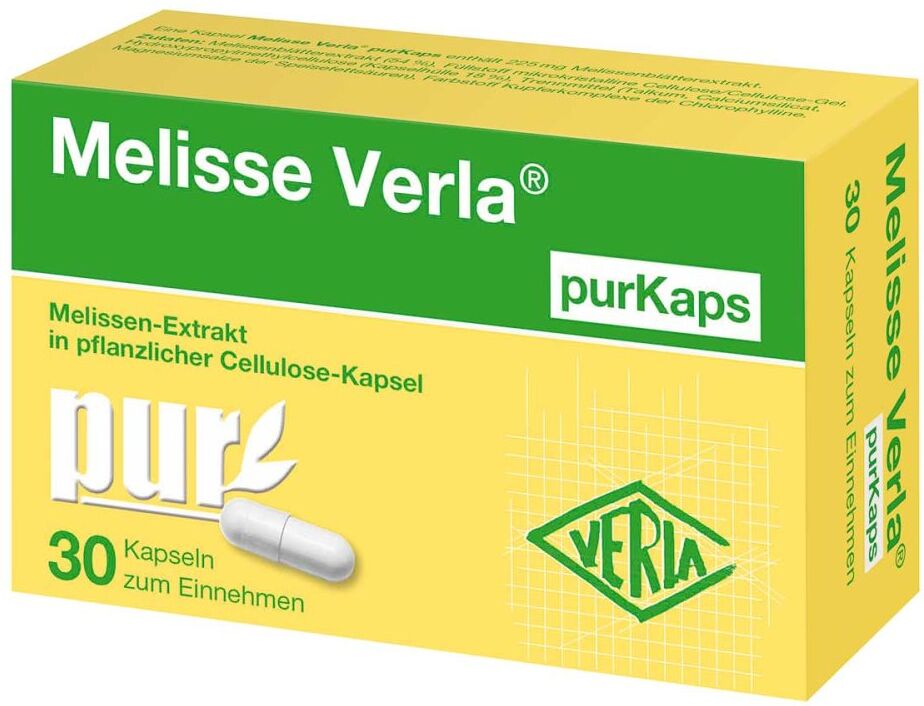
Melisse Verla PurkapsAnwendungsgebiet von Melisse Verla PurkapsMelisse Verla Purkaps sind ein Nahrungsergänzungsmittel mit 225 mg Melissenblätterextrakt pro Kapsel. Die Melisse ist von Natur aus reich an Rosmarinsäure, ätherischen Ölen und Gerbstoffen. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Melisse Verla Purkaps: Melissenblätterextrakt (54 %), Füllstoff mikrokristalline Cellulose/Cellulose-Gel, Hydroxypropylmethylcellulose (Kapselhülle 18 %), Trennmittel (Talkum, Calciumsilicat, Magnesiumsalze der Speisefettsäuren), Farbstoff Kupferkomplexe der Chlorophylline GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Melisse Verla Purkaps nicht verzehrt werden.DosierungVerzehrempfehlung von Melisse Verla Purkaps: 1 Kapsel pro Tag mit Flüssigkeit einnehmen. HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Melisse Verla Purkaps können in Ihrer Versandapotheke www.juvalis.de erworben werden.7,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Melisse Verla purKaps 60 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Verla-Pharm Melisse Verla® purKaps Hochwertiger MelissenblätterextraktMelisse Verla® purKaps enthält hochwertigen...14,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kann man Melisse einfrieren?
Ja, man kann Melisse einfrieren, um sie länger frisch zu halten. Dazu werden die Blätter gewaschen, trocken getupft und dann entweder ganz oder gehackt in luftdichten Behältern oder Beuteln eingefroren. Beim Auftauen behalten die Blätter oft nicht ihre ursprüngliche Konsistenz, eignen sich aber immer noch gut zum Kochen und Backen. Es ist wichtig, die eingefrorene Melisse innerhalb von 6 Monaten zu verbrauchen, um den besten Geschmack zu gewährleisten. **
-
Wie ernte ich Melisse richtig?
Wie ernte ich Melisse richtig? Melisse sollte am besten am Morgen geerntet werden, wenn der Gehalt an ätherischen Ölen am höchsten ist. Schneide die Blätter mit einer scharfen Schere oder einem Messer ab, um die Pflanze nicht zu beschädigen. Achte darauf, nur die oberen Blätter zu ernten, damit die Pflanze weiter wachsen kann. Trockne die Melissenblätter an einem warmen, trockenen Ort, um sie für den späteren Gebrauch zu konservieren. **
-
Welche Arten von Melisse gibt es?
Welche Arten von Melisse gibt es? In der Botanik gibt es hauptsächlich zwei Arten von Melisse: die Zitronenmelisse (Melissa officinalis) und die Bergamotte-Melisse (Melissa officinalis subsp. altissima). Die Zitronenmelisse ist die bekannteste und am häufigsten verwendete Art, da sie einen zitronigen Geschmack und Duft hat. Die Bergamotte-Melisse hingegen hat ein intensiveres Aroma und wird oft in der Parfümherstellung verwendet. Es gibt auch andere Arten von Melisse, die in verschiedenen Regionen der Welt vorkommen, aber diese beiden sind die bekanntesten. **
-
Kann man blühende Melisse noch verwenden?
Kann man blühende Melisse noch verwenden? Ja, blühende Melisse kann immer noch verwendet werden, jedoch kann der Geschmack etwas bitterer sein als bei nicht blühender Melisse. Die Blüten enthalten immer noch die gleichen ätherischen Öle und Aromen wie die Blätter, daher können sie immer noch zum Kochen und zur Herstellung von Tee verwendet werden. Einige Menschen bevorzugen sogar den intensiveren Geschmack der blühenden Melisse. Es ist jedoch wichtig zu beachten, dass die Blätter vor der Blüte in der Regel als aromatischer angesehen werden. Es ist also eine Frage des persönlichen Geschmacks, ob man blühende Melisse verwenden möchte. **
Ähnliche Suchbegriffe für Melisse-Verla-Purkaps
-
Melisse Verla purKaps 2x 2x60 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Verla-Pharm Melisse Verla® purKaps Hochwertiger Melissenblätterextrakt 60 StVerla-Pharm Melisse Verla® purKaps...27,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Melisse Verla PurkapsAnwendungsgebiet von Melisse Verla PurkapsMelisse Verla Purkaps sind ein Nahrungsergänzungsmittel mit 225 mg Melissenblätterextrakt pro Kapsel. Die Melisse ist von Natur aus reich an Rosmarinsäure, ätherischen Ölen und Gerbstoffen. Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Melisse Verla Purkaps: Melissenblätterextrakt (54 %), Füllstoff mikrokristalline Cellulose/Cellulose-Gel, Hydroxypropylmethylcellulose (Kapselhülle 18 %), Trennmittel (Talkum, Calciumsilicat, Magnesiumsalze der Speisefettsäuren), Farbstoff Kupferkomplexe der Chlorophylline GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Melisse Verla Purkaps nicht verzehrt werden.DosierungVerzehrempfehlung von Melisse Verla Purkaps: 1 Kapsel pro Tag mit Flüssigkeit einnehmen. HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Melisse Verla Purkaps können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Zitronenmelisse und Melisse das gleiche?
Ist Zitronenmelisse und Melisse das gleiche? Zitronenmelisse und Melisse sind tatsächlich zwei verschiedene Pflanzen, obwohl sie zur gleichen Pflanzenfamilie gehören. Die Zitronenmelisse hat einen zitronigen Geschmack und Duft, während die Melisse einen milderen, leicht minzigen Geschmack hat. Beide Pflanzen werden häufig in der Küche und für medizinische Zwecke verwendet, aber ihre spezifischen Eigenschaften und Verwendungszwecke können variieren. Es ist wichtig, die Unterschiede zwischen den beiden Pflanzen zu kennen, um sicherzustellen, dass man die richtige für seine Bedürfnisse verwendet. **
-
Ist Minze und Melisse das Gleiche?
Nein, Minze und Melisse sind nicht dasselbe. Sie gehören zwar beide zur Familie der Lippenblütler, haben aber unterschiedliche Geschmacks- und Duftprofile. Minze hat einen erfrischenden, mentholartigen Geschmack, während Melisse einen zitronigen Geschmack hat. **
-
Was ist der Unterschied zwischen Melisse und Zitronenmelisse?
Melisse und Zitronenmelisse sind zwei verschiedene Pflanzenarten, die zur Familie der Lippenblütler gehören. Der Hauptunterschied zwischen den beiden liegt in ihrem Geschmack und ihrem Aroma. Während Melisse einen milden, leicht zitronigen Geschmack hat, besitzt Zitronenmelisse ein intensiveres, zitroniges Aroma. Zitronenmelisse wird oft als Gewürz- und Heilpflanze verwendet, da sie eine beruhigende Wirkung auf den Körper haben kann. Melisse hingegen wird häufig in der Kosmetik- und Parfümindustrie eingesetzt, da sie einen angenehmen Duft verströmt. In Bezug auf die Verwendung in der Küche können beide Pflanzen ähnlich verwendet werden, um Speisen und Getränken einen frischen, zitronigen Geschmack zu verleihen. Jedoch ist Zitronenmelisse aufgrund ihres intensiveren Aromas oft beliebter für die Verwendung in der Küche. **
-
Ist Melisse und Zitronenmelisse ein und dieselbe Pflanze?
Ja, Melisse und Zitronenmelisse sind ein und dieselbe Pflanze. Der botanische Name lautet Melissa officinalis. Die Pflanze hat einen zitronigen Duft und wird daher oft als Zitronenmelisse bezeichnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.