Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Ist Naketano Pleite?
Es gibt keine offizielle Bestätigung darüber, dass Naketano pleite ist. Es gab jedoch Berichte über finanzielle Schwierigkeiten des Unternehmens in der Vergangenheit. Es ist möglich, dass Naketano mit wirtschaftlichen Herausforderungen zu kämpfen hat, aber ohne konkrete Informationen ist es schwer zu sagen, ob das Unternehmen tatsächlich pleite ist. Es wäre ratsam, sich an offizielle Quellen oder das Unternehmen selbst zu wenden, um genaue Informationen über die finanzielle Situation von Naketano zu erhalten. Letztendlich bleibt die Frage nach der Insolvenz von Naketano offen und erfordert weitere Recherchen, um eine klare Antwort zu erhalten. **
Warum Naketano aufhört?
Es gibt verschiedene Gründe, warum Naketano möglicherweise aufhört. Einer davon könnte sein, dass das Unternehmen mit wachsendem Wettbewerb und veränderten Markttrends zu kämpfen hat. Möglicherweise haben sie auch interne Probleme wie finanzielle Schwierigkeiten oder Managementprobleme. Es könnte auch sein, dass Naketano sich entschieden hat, sich auf andere Geschäftsbereiche zu konzentrieren oder sich neu zu positionieren. Letztendlich können nur die Verantwortlichen von Naketano die genauen Gründe für ihr mögliches Ende erklären. **
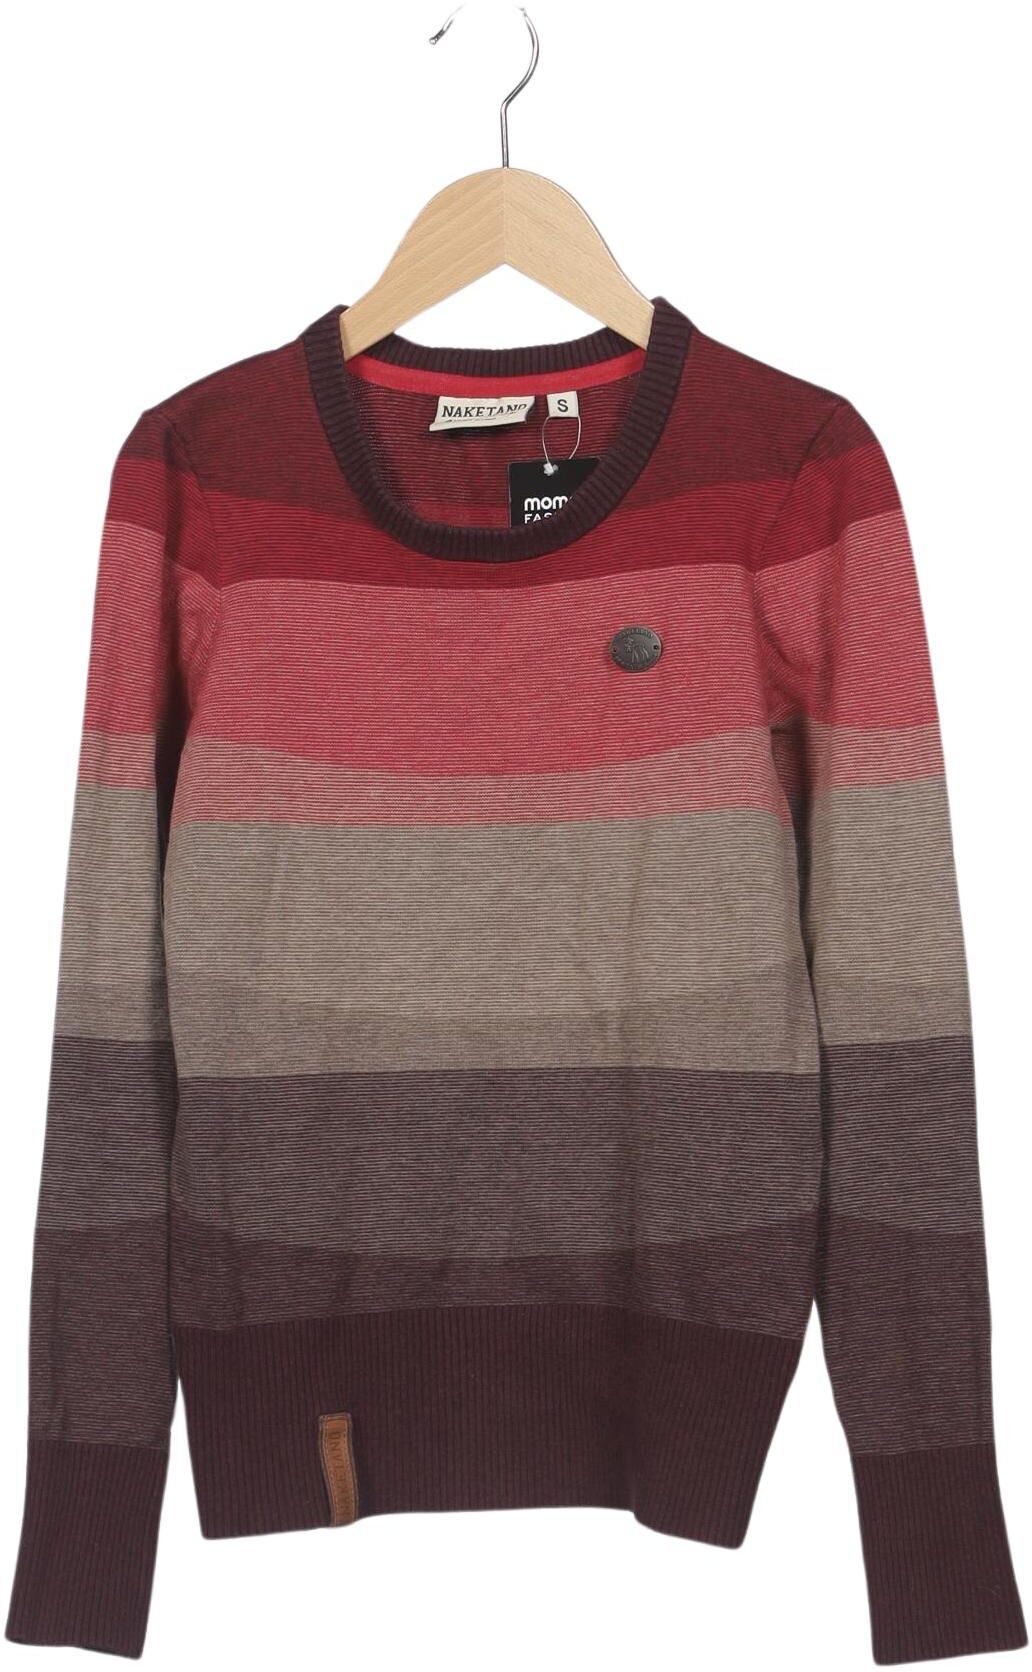
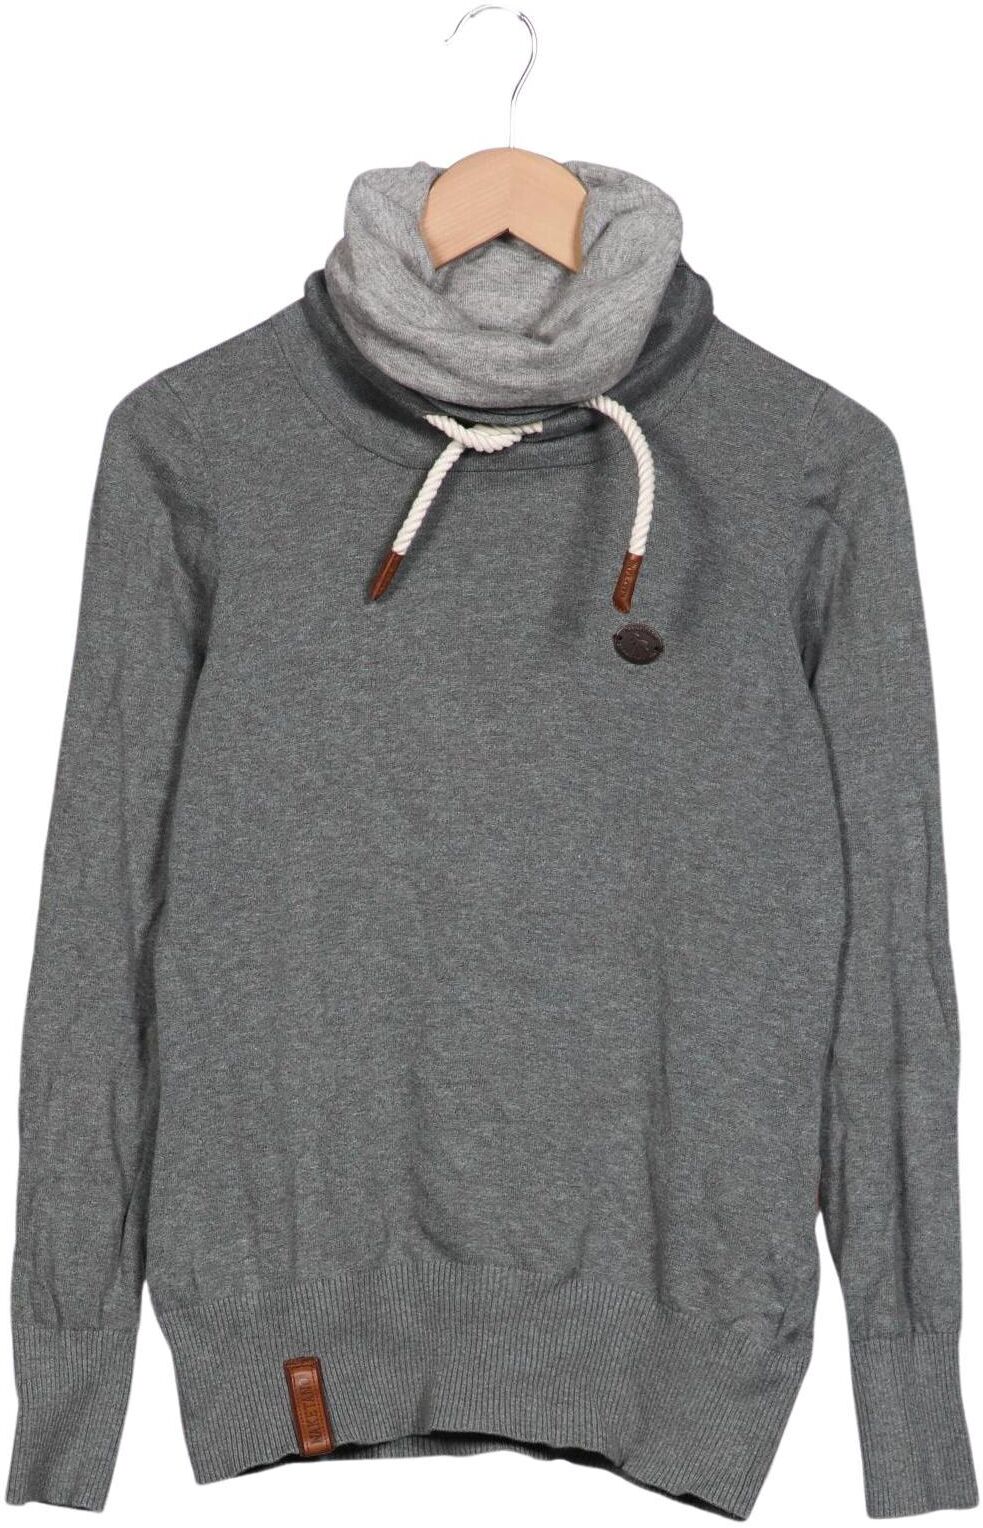
Ähnliche Suchbegriffe für Naketano
Top-Angebote
Produkte zum Begriff Naketano:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wem gehört Naketano?
Naketano gehört keinem bestimmten Einzelnen, sondern ist eine Marke, die von zwei deutschen Designern gegründet wurde. Die Marke wurde 2005 ins Leben gerufen und hat sich seitdem zu einer beliebten Streetwear-Marke entwickelt. Naketano steht für lässige und bequeme Kleidung mit einem unverwechselbaren Stil. Die Marke hat eine treue Fangemeinde und wird von vielen Menschen auf der ganzen Welt geschätzt. Wer Naketano trägt, zeigt damit seinen individuellen und entspannten Stil. **
-
Ist Naketano wirklich pleite?
Ist Naketano wirklich pleite? Es gibt Gerüchte über finanzielle Schwierigkeiten des Unternehmens, aber offizielle Bestätigungen fehlen bisher. Es ist möglich, dass Naketano vor finanziellen Herausforderungen steht, aber es ist wichtig, auf offizielle Informationen zu warten, um sicher zu sein. Es könnte auch sein, dass das Unternehmen Maßnahmen ergreift, um seine finanzielle Situation zu verbessern. Letztendlich bleibt abzuwarten, wie sich die Situation entwickelt und ob Naketano tatsächlich pleite ist. **
-
Warum wurde Naketano eingestellt?
Warum wurde Naketano eingestellt? War es aufgrund von finanziellen Schwierigkeiten, einem Rückgang der Nachfrage oder internen Problemen innerhalb des Unternehmens? Gab es möglicherweise eine Veränderung im Marktumfeld, die dazu führte, dass die Marke nicht mehr wettbewerbsfähig war? Oder spielten andere Faktoren eine Rolle, die zum Ende von Naketano führten? Es wäre interessant zu erfahren, was genau zu diesem Schritt geführt hat. **
-
Wann wurde Naketano gegründet?
Naketano wurde im Jahr 2005 gegründet. Die Marke hat sich schnell einen Namen gemacht, vor allem durch ihre lässigen und bequemen Kleidungsstücke. Naketano ist bekannt für seinen urbanen Streetwear-Stil und seine hochwertigen Materialien. Seit der Gründung hat sich Naketano zu einer beliebten Marke in der Modewelt entwickelt und ist bei vielen jungen Menschen sehr beliebt. Wann genau hast du begonnen, Kleidung von Naketano zu tragen? **


Warum hat Naketano aufgehört?
Es tut mir leid, aber ich kann nicht bestätigen, dass Naketano tatsächlich aufgehört hat. Wenn dies der Fall ist, könnte es verschiedene Gründe geben, warum das Unternehmen seine Aktivitäten eingestellt hat. Möglicherweise gab es wirtschaftliche Schwierigkeiten, interne Umstrukturierungen oder eine Neuausrichtung der Marke. Es wäre ratsam, offizielle Quellen zu konsultieren, um genaue Informationen zu erhalten. **
Wie heißt Naketano jetzt?
Naketano heißt jetzt "Brave New Word". Die Marke hat sich umbenannt, um sich von ihrem früheren Image zu distanzieren und einen Neuanfang zu symbolisieren. Mit dem neuen Namen möchte das Unternehmen eine positive Botschaft vermitteln und sich stärker auf Nachhaltigkeit und Fairness in der Modebranche konzentrieren. Die neue Ausrichtung soll auch dazu beitragen, das Bewusstsein der Verbraucher für umweltfreundliche und ethische Mode zu schärfen. Insgesamt steht die Umbenennung für einen Wandel hin zu einer verantwortungsbewussteren und zukunftsorientierten Unternehmensphilosophie. **
Top-Angebote
Produkte zum Begriff Naketano:
-
Ist Naketano Pleite?
Es gibt keine offizielle Bestätigung darüber, dass Naketano pleite ist. Es gab jedoch Berichte über finanzielle Schwierigkeiten des Unternehmens in der Vergangenheit. Es ist möglich, dass Naketano mit wirtschaftlichen Herausforderungen zu kämpfen hat, aber ohne konkrete Informationen ist es schwer zu sagen, ob das Unternehmen tatsächlich pleite ist. Es wäre ratsam, sich an offizielle Quellen oder das Unternehmen selbst zu wenden, um genaue Informationen über die finanzielle Situation von Naketano zu erhalten. Letztendlich bleibt die Frage nach der Insolvenz von Naketano offen und erfordert weitere Recherchen, um eine klare Antwort zu erhalten. **
-
Warum Naketano aufhört?
Es gibt verschiedene Gründe, warum Naketano möglicherweise aufhört. Einer davon könnte sein, dass das Unternehmen mit wachsendem Wettbewerb und veränderten Markttrends zu kämpfen hat. Möglicherweise haben sie auch interne Probleme wie finanzielle Schwierigkeiten oder Managementprobleme. Es könnte auch sein, dass Naketano sich entschieden hat, sich auf andere Geschäftsbereiche zu konzentrieren oder sich neu zu positionieren. Letztendlich können nur die Verantwortlichen von Naketano die genauen Gründe für ihr mögliches Ende erklären. **
-
Wem gehört Naketano?
Naketano gehört keinem bestimmten Einzelnen, sondern ist eine Marke, die von zwei deutschen Designern gegründet wurde. Die Marke wurde 2005 ins Leben gerufen und hat sich seitdem zu einer beliebten Streetwear-Marke entwickelt. Naketano steht für lässige und bequeme Kleidung mit einem unverwechselbaren Stil. Die Marke hat eine treue Fangemeinde und wird von vielen Menschen auf der ganzen Welt geschätzt. Wer Naketano trägt, zeigt damit seinen individuellen und entspannten Stil. **
-
Ist Naketano wirklich pleite?
Ist Naketano wirklich pleite? Es gibt Gerüchte über finanzielle Schwierigkeiten des Unternehmens, aber offizielle Bestätigungen fehlen bisher. Es ist möglich, dass Naketano vor finanziellen Herausforderungen steht, aber es ist wichtig, auf offizielle Informationen zu warten, um sicher zu sein. Es könnte auch sein, dass das Unternehmen Maßnahmen ergreift, um seine finanzielle Situation zu verbessern. Letztendlich bleibt abzuwarten, wie sich die Situation entwickelt und ob Naketano tatsächlich pleite ist. **
Ähnliche Suchbegriffe für Naketano
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wurde Naketano eingestellt?
Warum wurde Naketano eingestellt? War es aufgrund von finanziellen Schwierigkeiten, einem Rückgang der Nachfrage oder internen Problemen innerhalb des Unternehmens? Gab es möglicherweise eine Veränderung im Marktumfeld, die dazu führte, dass die Marke nicht mehr wettbewerbsfähig war? Oder spielten andere Faktoren eine Rolle, die zum Ende von Naketano führten? Es wäre interessant zu erfahren, was genau zu diesem Schritt geführt hat. **
-
Wann wurde Naketano gegründet?
Naketano wurde im Jahr 2005 gegründet. Die Marke hat sich schnell einen Namen gemacht, vor allem durch ihre lässigen und bequemen Kleidungsstücke. Naketano ist bekannt für seinen urbanen Streetwear-Stil und seine hochwertigen Materialien. Seit der Gründung hat sich Naketano zu einer beliebten Marke in der Modewelt entwickelt und ist bei vielen jungen Menschen sehr beliebt. Wann genau hast du begonnen, Kleidung von Naketano zu tragen? **
-
Warum hat Naketano aufgehört?
Es tut mir leid, aber ich kann nicht bestätigen, dass Naketano tatsächlich aufgehört hat. Wenn dies der Fall ist, könnte es verschiedene Gründe geben, warum das Unternehmen seine Aktivitäten eingestellt hat. Möglicherweise gab es wirtschaftliche Schwierigkeiten, interne Umstrukturierungen oder eine Neuausrichtung der Marke. Es wäre ratsam, offizielle Quellen zu konsultieren, um genaue Informationen zu erhalten. **
-
Wie heißt Naketano jetzt?
Naketano heißt jetzt "Brave New Word". Die Marke hat sich umbenannt, um sich von ihrem früheren Image zu distanzieren und einen Neuanfang zu symbolisieren. Mit dem neuen Namen möchte das Unternehmen eine positive Botschaft vermitteln und sich stärker auf Nachhaltigkeit und Fairness in der Modebranche konzentrieren. Die neue Ausrichtung soll auch dazu beitragen, das Bewusstsein der Verbraucher für umweltfreundliche und ethische Mode zu schärfen. Insgesamt steht die Umbenennung für einen Wandel hin zu einer verantwortungsbewussteren und zukunftsorientierten Unternehmensphilosophie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.