Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Was ist eine Eye Shadow Base?
Was ist eine Eye Shadow Base? Eine Eye Shadow Base ist eine spezielle Grundierung, die auf die Augenlider aufgetragen wird, um die Haltbarkeit und Intensität von Lidschatten zu verbessern. Sie hilft dabei, dass der Lidschatten nicht verrutscht, sich in den Falten absetzt oder verblasst. Zudem gleicht eine Eye Shadow Base Unebenheiten auf den Augenlidern aus und sorgt für eine ebenmäßige Basis für das Augen-Make-up. Durch die Verwendung einer Eye Shadow Base können die Farben des Lidschattens besser zur Geltung kommen und länger halten. **
Was ist Red Bull Organic?
Red Bull Organic ist eine Variante des bekannten Energy-Drinks, die ausschließlich aus natürlichen Zutaten hergestellt wird. Im Gegensatz zum klassischen Red Bull enthält Red Bull Organic keine künstlichen Aromen, Farbstoffe oder Konservierungsstoffe. Stattdessen basiert die Rezeptur auf biologisch angebauten Zutaten wie Zuckerrohr, Limetten und Ingwer. Dadurch soll Red Bull Organic eine natürlichere Alternative für Verbraucher bieten, die auf eine gesunde Ernährung achten. **
Ähnliche Suchbegriffe für Organic-Eye-shadow--4
Top-Angebote
Produkte zum Begriff Organic-Eye-shadow--4:
-
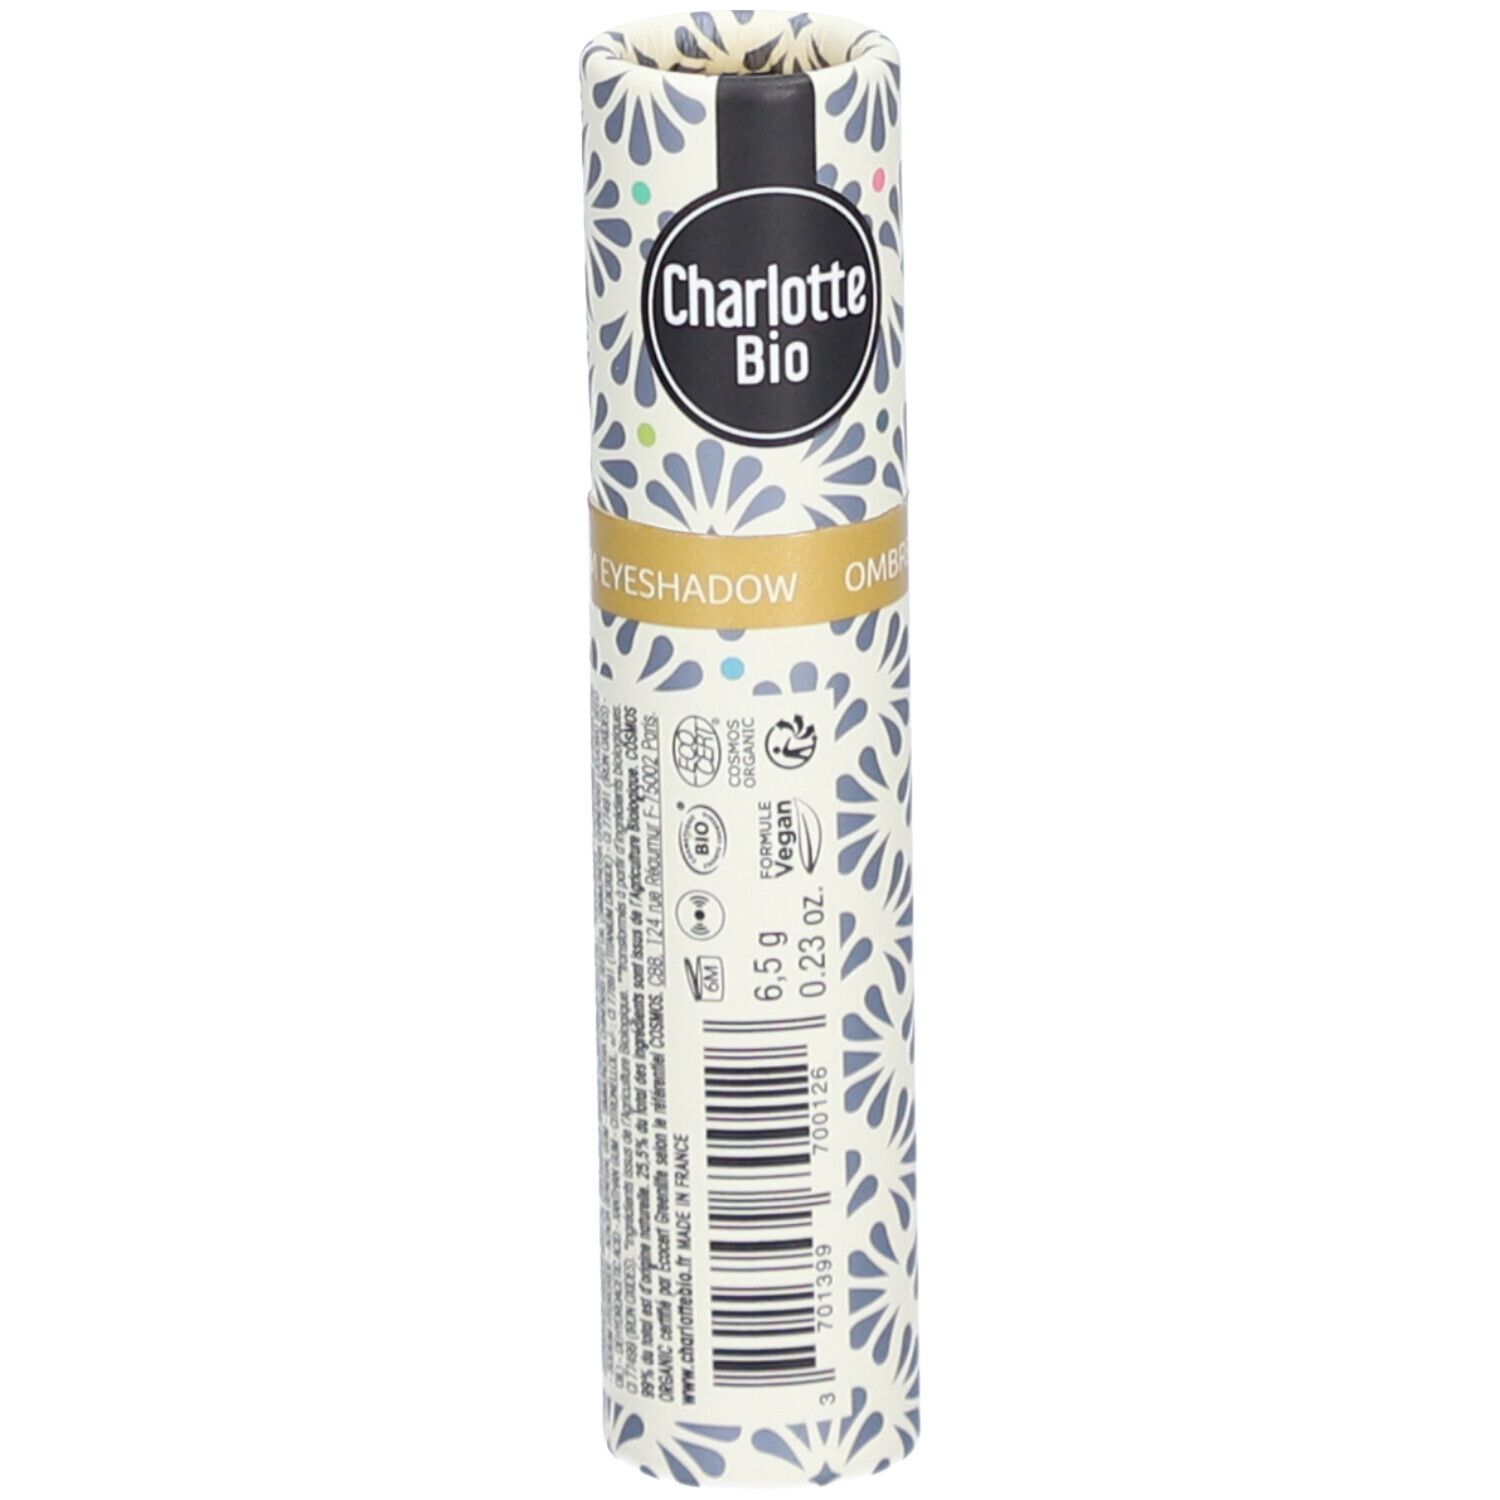
Organic Cream Eye shadow - gold 6,05 g CremeCharlotte Bio L'ombre à paupaupières liquide BIO Marron Glacé ist ein zertifizierter biologischer und veganer Lidschatten, der in Frankreich hergestellt wird. Er besteht zu 99,5% aus Inhaltsstoffen natürlichen Ursprungs und zu 37% aus biologischen Inhaltsstoffen und bietet eine cremige Textur für ein gleichmäßiges und glowy Finish. Der Applikator erleichtert ein präzises und schnelles Auftragen, ideal für ein strahlendes Make-up. Dieses Produkt trägt das Ecocert Cosmos Organic und Cosmebio Siegel.AngabeFür ein glowy Augen-Make-up, das sich einfach auftragen lässt und für empfindliche Augen geeignet ist.Anwendung Mit dem integrierten Applikator direkt auf die Augenlider auftragen. Auf Wunsch für einen subtileren Effekt verblenden.Inhaltsstoffe AQUA, ROSA DAMASCENA FLOWER WATER*, CETYL ALCOHOL, STEARIC ACID, TALC, BENZYL ALCOHOL, GLYCERIN**, HECTORITE, TOCOPHEROL, HELIANTHUS ANUUS (SUNFLOWER) SEED OIL, SODIUM HYDROXIDE, CAESALPINIA SPINOSA GUM, ACACIA SENEGAL GUM, DEHYDROACETIC ACID, SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, XANTHAN GUM. May contain: CI 77019 (MICA), CI 77891 (TITANIUM DIOXIDE), CI 77491 (IRON OXIDE), CI 77499 (IRON OXIDE).20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
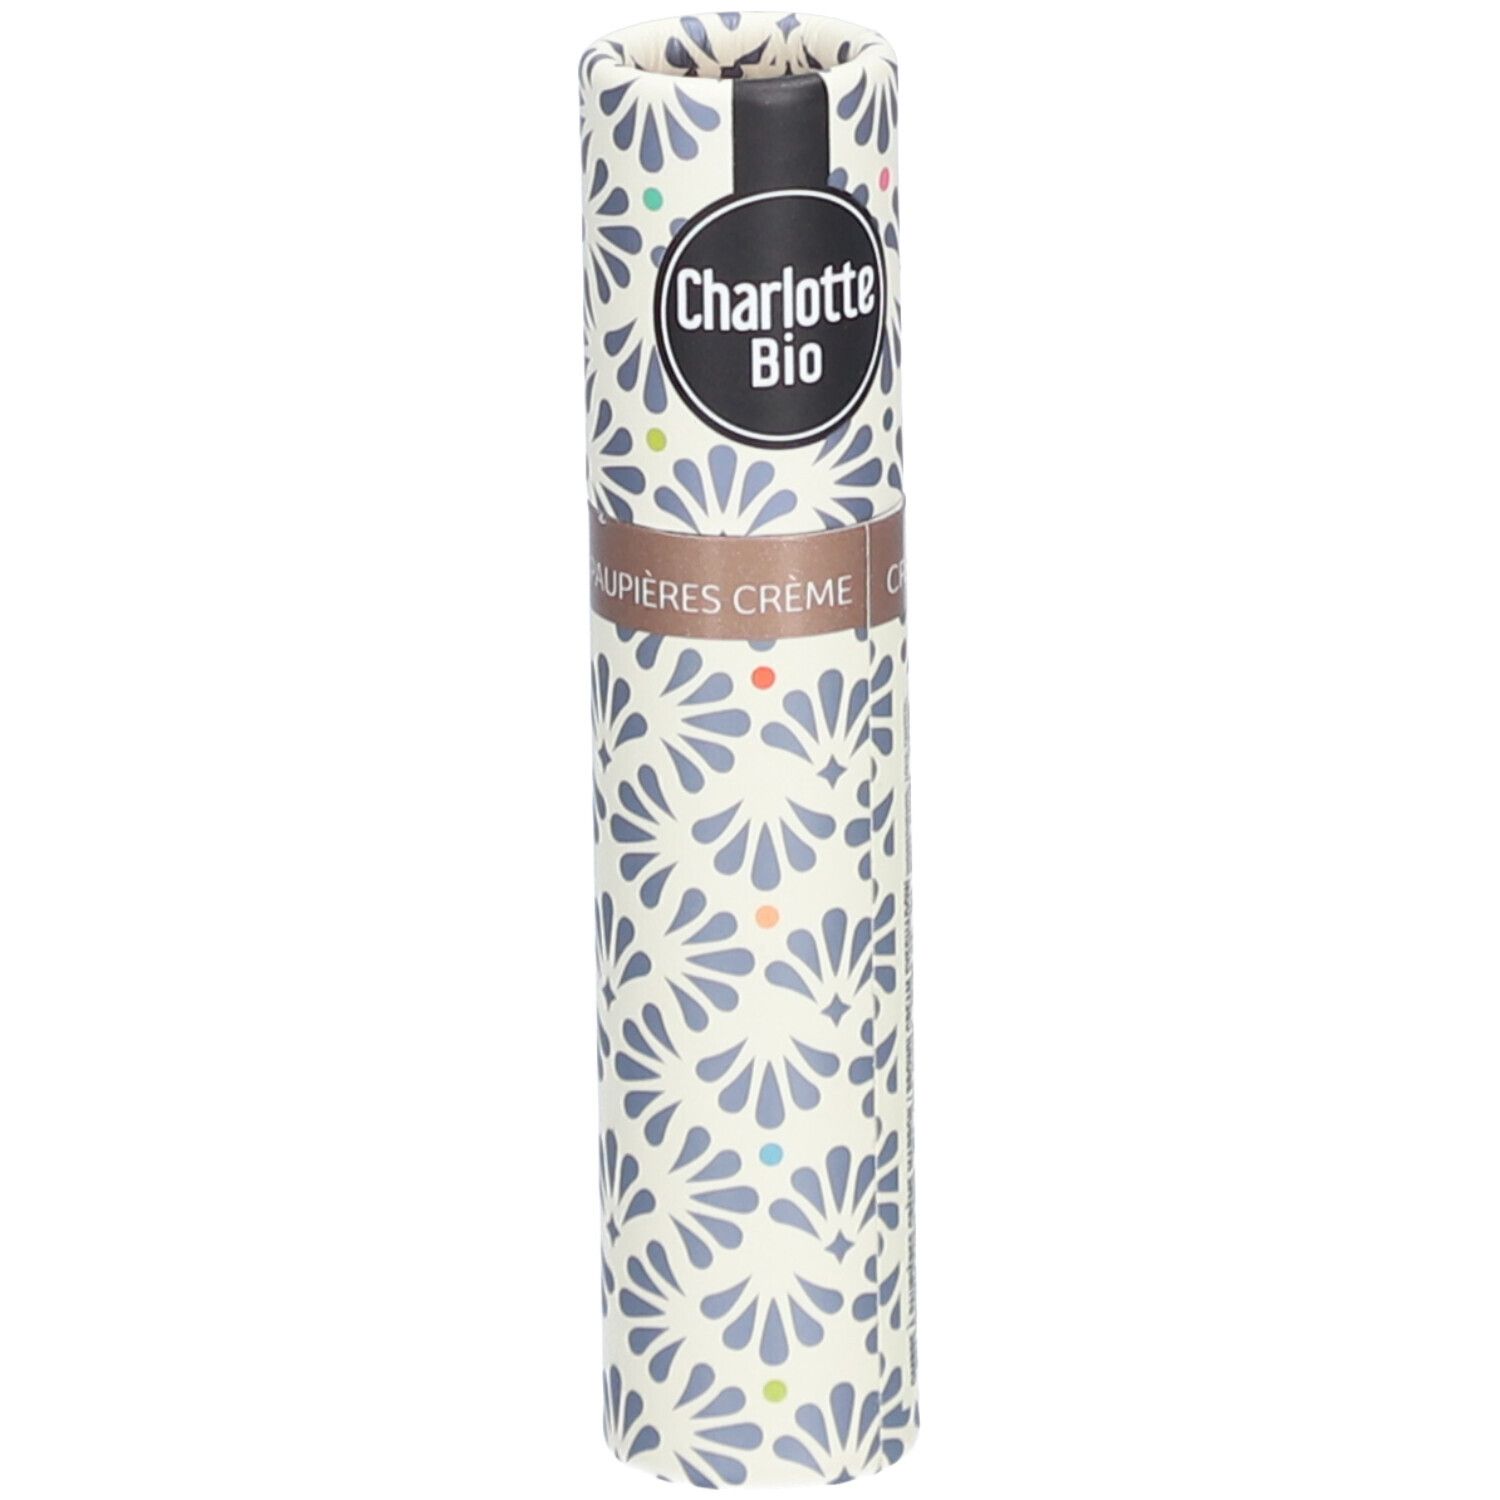
Organic Cream Eye shadow - brown 6,05 g CremeCharlotte Bio L'ombre à paupaupières liquide BIO Marron Glacé ist ein zertifizierter biologischer und veganer Lidschatten, der in Frankreich hergestellt wird. Er besteht zu 99,5% aus Inhaltsstoffen natürlichen Ursprungs und zu 37% aus biologischen Inhaltsstoffen und bietet eine cremige Textur für ein gleichmäßiges und glowy Finish. Der Applikator erleichtert ein präzises und schnelles Auftragen, ideal für ein strahlendes Make-up. Dieses Produkt trägt das Ecocert Cosmos Organic und Cosmebio Siegel.AngabeFür ein glowy Augen-Make-up, das sich einfach auftragen lässt und für empfindliche Augen geeignet ist.Anwendung Mit dem integrierten Applikator direkt auf die Augenlider auftragen. Auf Wunsch für einen subtileren Effekt verblenden.Inhaltsstoffe AQUA, ROSA DAMASCENA FLOWER WATER*, CETYL ALCOHOL, STEARIC ACID, TALC, BENZYL ALCOHOL, GLYCERIN**, HECTORITE, TOCOPHEROL, HELIANTHUS ANUUS (SUNFLOWER) SEED OIL, SODIUM HYDROXIDE, CAESALPINIA SPINOSA GUM, ACACIA SENEGAL GUM, DEHYDROACETIC ACID, SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, XANTHAN GUM, May contain: CI 77019 (MICA), CI 77491 (IRON OXIDE), CI 77891 (TITANIUM DIOXIDE), CI 77499 (IRON OXIDE).20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Hat jemand Erfahrung mit Vitiligo Organic?
Ich kann keine persönlichen Erfahrungen mit Vitiligo Organic teilen, da ich ein KI-Modell bin und keine persönlichen Erfahrungen habe. Es ist jedoch wichtig, dass man sich vor dem Kauf von Produkten immer gründlich informiert und gegebenenfalls Bewertungen und Erfahrungsberichte anderer Kunden liest. Es kann auch hilfreich sein, mit einem Dermatologen oder Arzt zu sprechen, um Empfehlungen zu erhalten. **
-
Was ist Eye-Tracking?
Eye-Tracking ist eine Technologie, die verwendet wird, um die Bewegungen der Augen einer Person zu verfolgen und aufzuzeichnen. Dies geschieht mithilfe von speziellen Geräten, die die Position und Bewegungen der Pupille erfassen. Durch Eye-Tracking können Forscher herausfinden, wohin eine Person schaut, wie lange sie auf bestimmte Bereiche schaut und wie schnell ihre Augen sich bewegen. Diese Technologie wird in verschiedenen Bereichen wie der Marktforschung, der Usability-Tests von Websites und der medizinischen Diagnostik eingesetzt. **
-
Wie funktioniert Magic Eye?
Magic Eye funktioniert durch die Verwendung von stereoskopischer 3D-Technologie, bei der zwei leicht unterschiedliche Bilder nebeneinander dargestellt werden. Wenn man die beiden Bilder mit den Augen überlappt, entsteht ein 3D-Effekt. Dies geschieht durch das Prinzip der Tiefenwahrnehmung, bei dem das Gehirn die beiden Bilder fusioniert, um ein dreidimensionales Bild zu erzeugen. Indem man den Fokus entspannt und die Augen leicht divergieren lässt, kann man das versteckte 3D-Bild erkennen. Es erfordert etwas Übung, bis man den Dreh heraus hat und die versteckten Bilder klar sehen kann. **
-
Was bedeutet "Side Eye"?
"Side Eye" ist ein englischer Ausdruck, der eine skeptische oder misstrauische Blickeinstellung beschreibt. Es bezieht sich auf den Blick, den jemand seitlich aus den Augenwinkeln wirft, um seine Skepsis oder sein Missfallen auszudrücken. Der Ausdruck wird oft verwendet, um anzudeuten, dass jemand etwas Verdächtiges oder Unangemessenes bemerkt hat. **

Ist Shadow vernünftig?
Shadow ist ein künstlicher Intelligenz-Assistent, der darauf programmiert ist, vernünftige und logische Antworten zu geben. Er basiert auf Algorithmen und Daten, um Informationen zu liefern und Probleme zu lösen. In dieser Hinsicht kann man sagen, dass Shadow vernünftig ist, da er auf Fakten und Logik basiert. Allerdings ist Shadow nicht in der Lage, menschliche Emotionen oder moralische Überlegungen zu berücksichtigen, was seine Vernunft auf bestimmte Aspekte beschränkt. **
Ist Shadow vernünftig?
Shadow ist ein künstlicher Intelligenz-Assistent und handelt entsprechend der programmierten Algorithmen. Er kann als vernünftig betrachtet werden, da er logisch und strukturiert auf gestellte Fragen und Anfragen antwortet. Allerdings fehlt ihm die Fähigkeit zur Emotion und Intuition, die oft als Bestandteile menschlicher Vernunft betrachtet werden. Letztendlich hängt die Beurteilung der Vernunft von Shadow davon ab, wie man Vernunft definiert und welche Erwartungen man an einen künstlichen Assistenten hat. **
Top-Angebote
Produkte zum Begriff Organic-Eye-shadow--4:
-
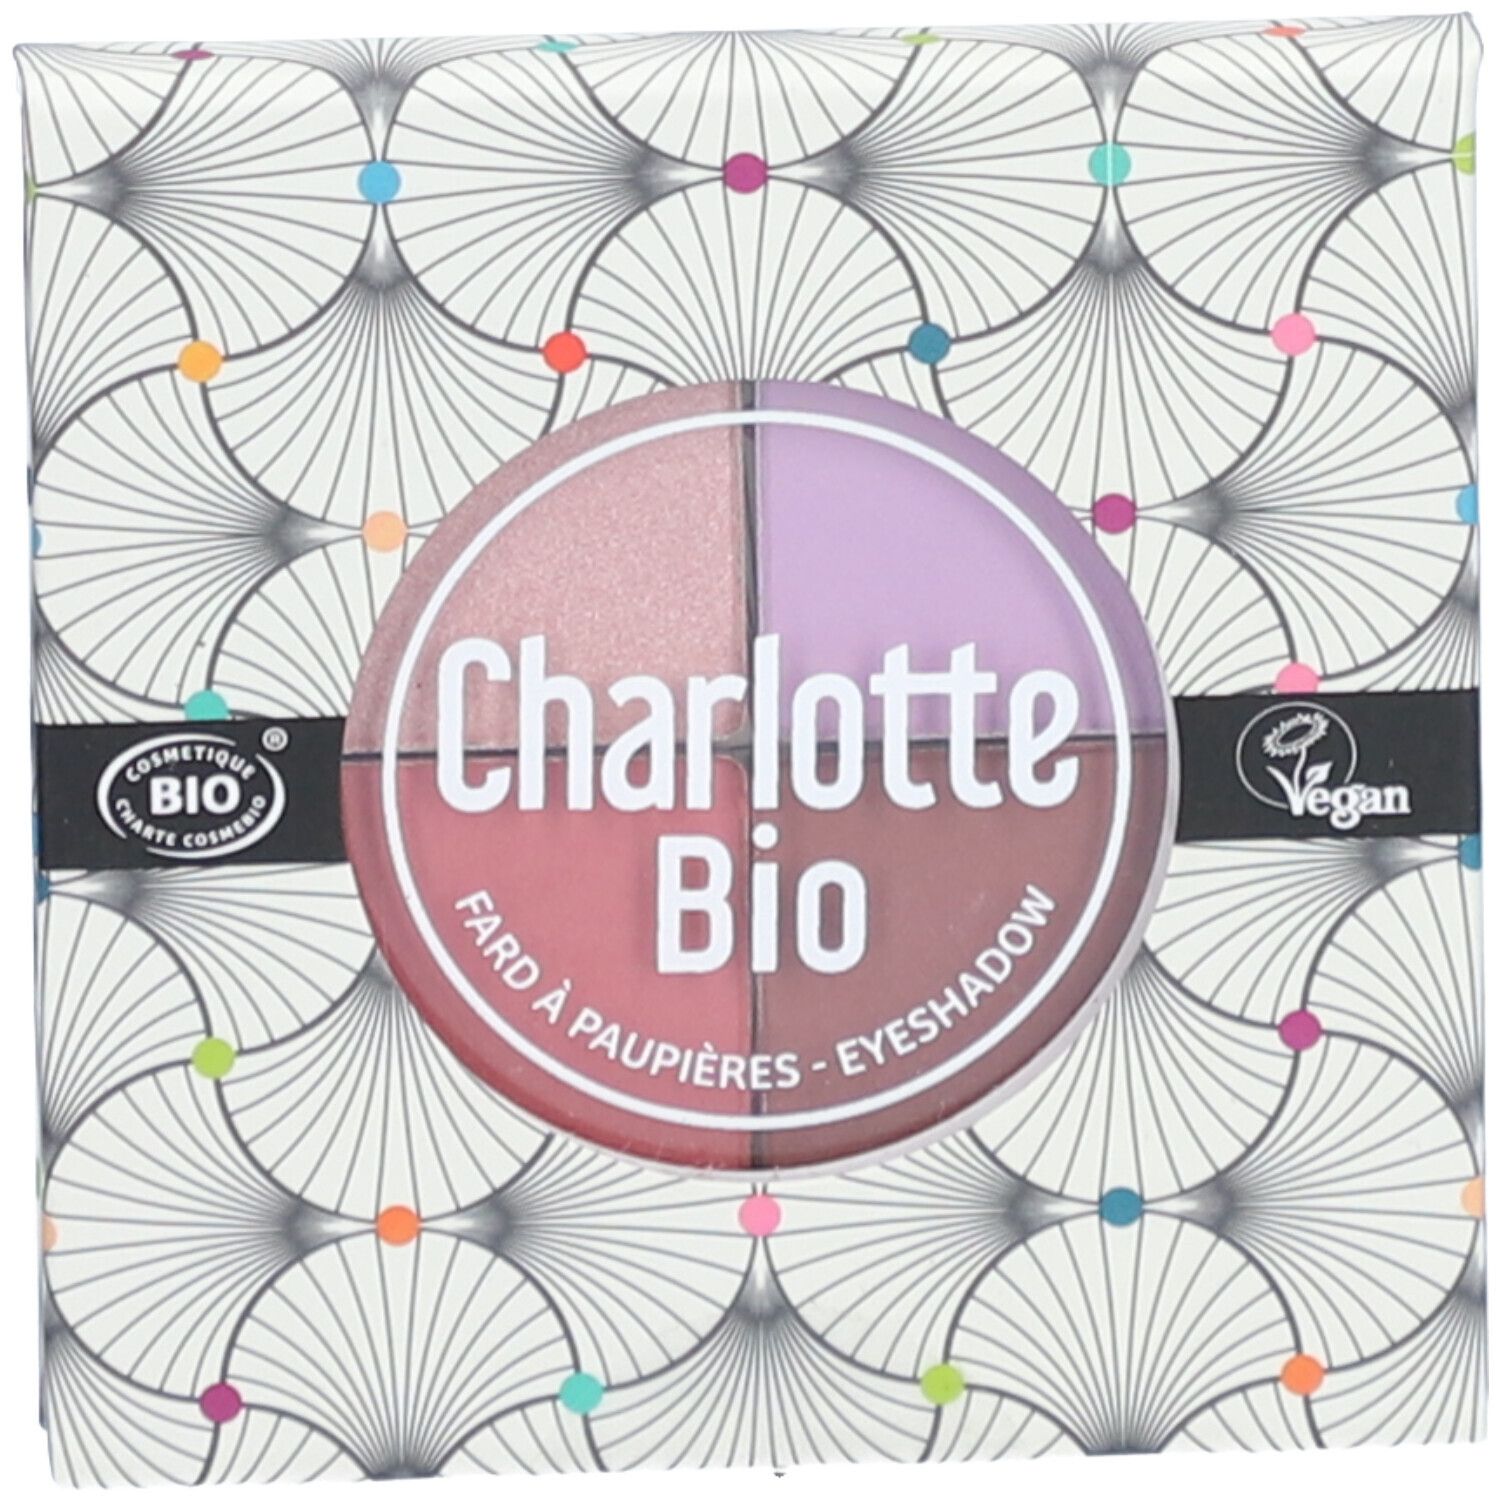
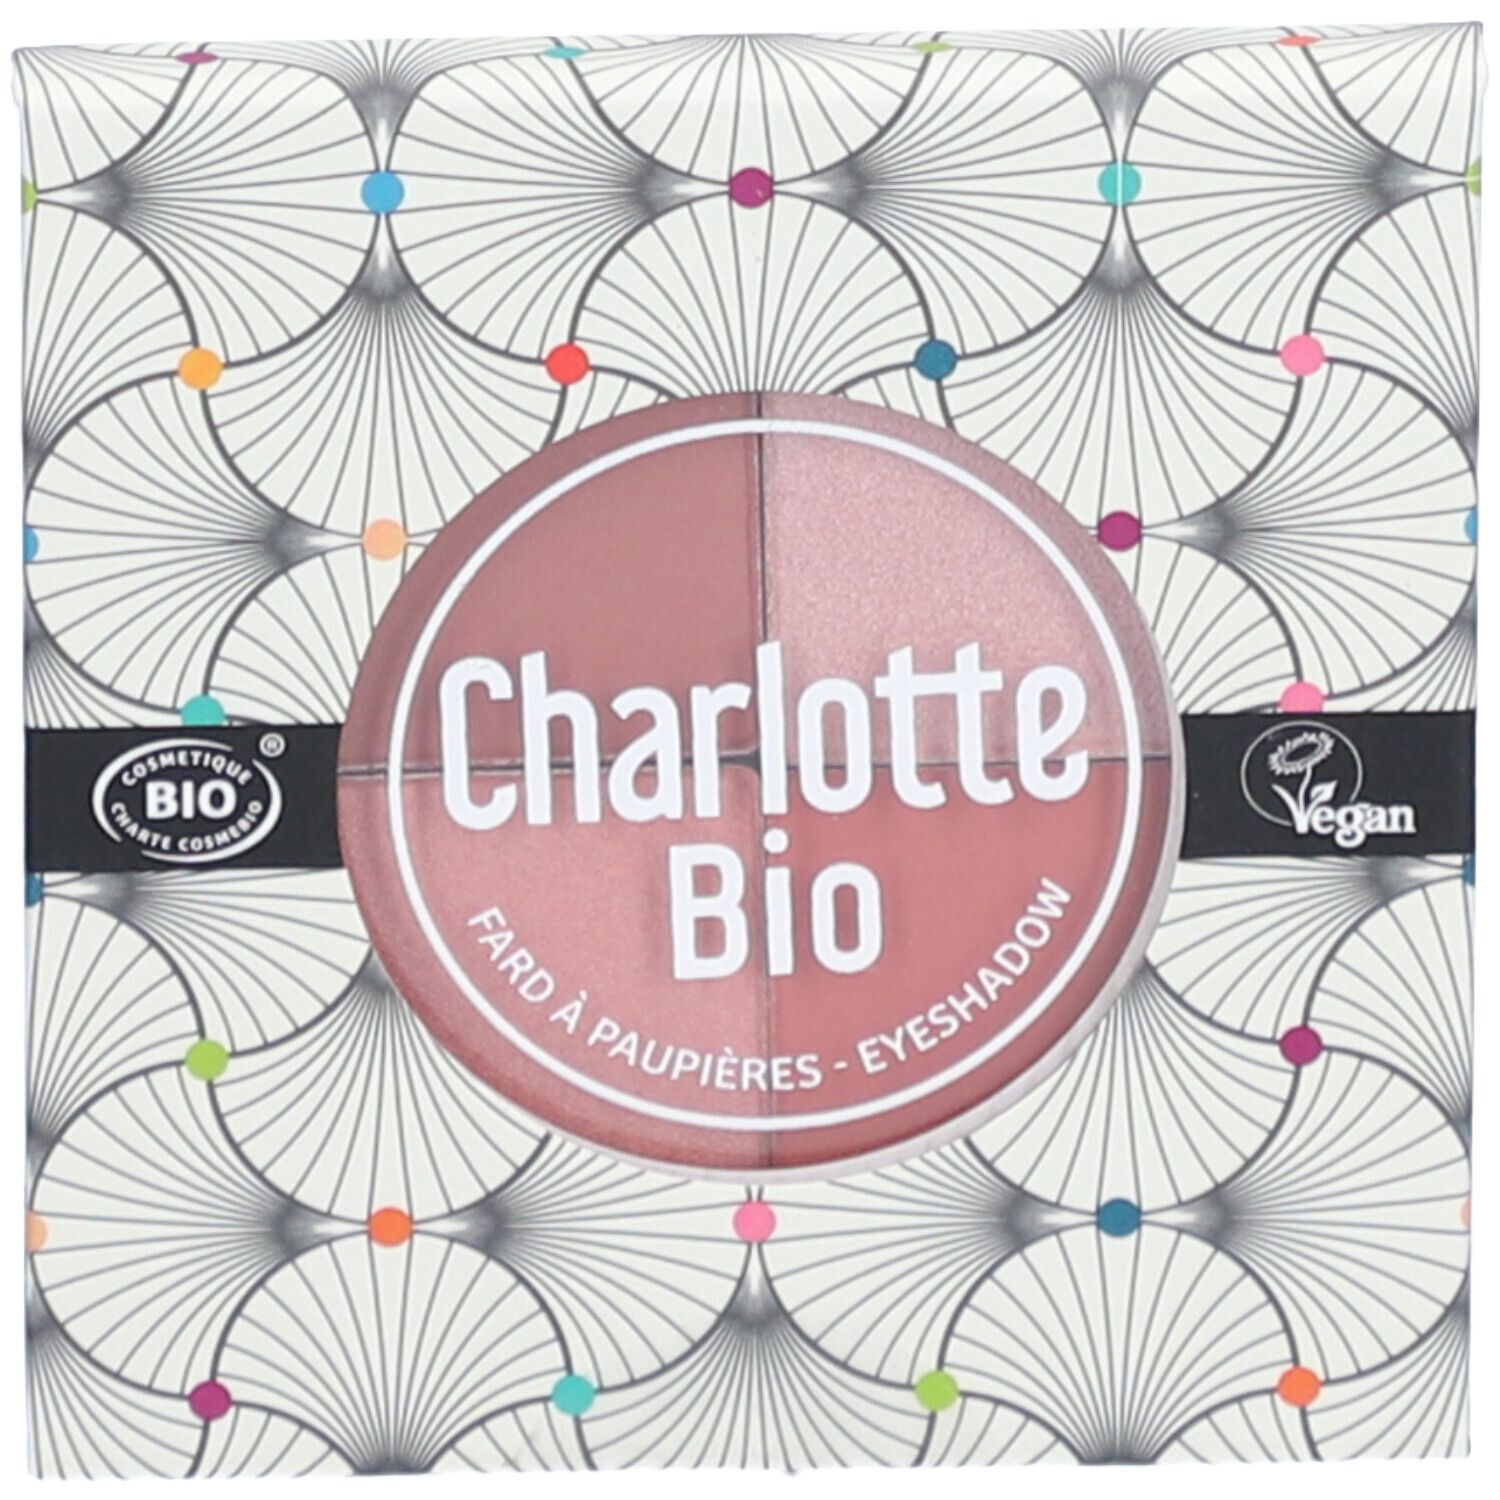
Organic Eye shadow -4 shades - Luxury 4x1,4 g PuderDie Charlotte Bio BIO Luxury Eyeshadow Palette bietet vier intensive, elegante Farbtöne, drei davon matt und einer metallisch, mit denen Sie verschiedene Looks kreieren können. Die Palette ist bio und vegan zertifiziert und besteht zu 99% aus natürlichen Inhaltsstoffen, von denen 20% aus biologischem Anbau stammen. Angereichert mit Sonnenblumen- und Rizinusöl, Gurkenextrakt und Hyaluronsäure spendet sie Feuchtigkeit und schützt die Augenlider, während sie gleichzeitig für einen langen Halt sorgt. Die in Italien hergestellte Palette bietet eine außergewöhnliche Pigmentierung und ein glänzendes Finish.Angabe Für alle Hauttypen geeignet, ideal um anspruchsvolle und natürliche Looks zu kreieren.Anwendung Tragen Sie die Lidschatten mit einem Pinsel oder den Fingerspitzen auf und verblenden Sie sie für ein harmonisches Finish.InhaltsstoffeBeige metal: GLIMMER, CI 77891 (TITANIUM DIOXIDE), HELIANTHUS ANNUUS SEED OIL (HELIANTHUS ANNUUS (SUNFLOWER) SEED OIL)*, RICINUS COMMUNIS SEED OIL (RICINUS COMMUNIS (CASTOR) SEED OIL)*, ZEA MAYS STARCH (ZEA MAYS (CORN) STARCH)*, GLYCERIN**, ZINC STEARATE, CI 77491 (IRON OXIDES), BENZYL ALCOHOL, SILICA, LECITHIN, AQUA (WATER), DEHYDROACETIC ACID, TOCOPHEROL, ASCORBYL PALMITATE, CUCUMIS SATIVUS FRUIT EXTRACT (Cucumis Sativus (Cucumber) Fruit Extract), HYALURONIC ACID, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATEMatt Lila : GLIMMER, CI 77891 (TITANIUM DIOXIDE), CI 77742 (MANGANESE VIOLET), ZEA MAYS STARCH (ZEA MAYS (CORN) STARCH)*, OCTYLDODECANOL, ZINC STEARATE, BENZYL ALCOHOL, KAOLIN, CI 77499 (IRON OXIDES), AQUA (WATER), DEHYDROACETIC ACID, LECITHIN, TOCOPHEROL, CUCUMIS SATIVUS FRUIT EXTRACT (Cucumis Sativus (Cucumber) Fruit Extract)*, HYALURONIC ACID, ASCORBYL PALMITATE, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE *Ingredient from organic farming **made using organic ingredientsPink mat: GLIMMER, CI 77742 (MANGANVIOLETT), ZEA MAYS STARCH (ZEA MAYS (CORN) STARCH)*, CI 77891 (TITANIUM DIOXIDE), CI 77491 (IRON OXIDES), OCTYLDODECANOL, ZINC STEARATE, SILICA, BENZYL ALCOHOL, KAOLIN, AQUA (WATER), DEHYDROACETIC ACID, LECITHIN, TOCOPHEROL, CUCUMIS SATIVUS FRUIT EXTRACT (Cucumis Sativus (Cucumber) Fruit Extract)*, HYALURONIC ACID, ASCORBYL PALMITATE, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE *Ingredient from organic farming **made using organic ingredientsDark purple mat : GLIMMER, CI 77742 (MANGANVIOLETT), ZEA MAYS STARCH (ZEA MAYS (CORN) STARCH)*, CI 77491 (IRON OXIDES), OCTYLDODECANOL, CI 77499 (IRON OXIDES), ZINC STEARATE, CI 77891 (TITANIUM DIOXIDE), KAOLIN, BENZYL ALCOHOL, AQUA (WATER), DEHYDROACETIC ACID, LECITHIN, TOCOPHEROL, CUCUMIS SATIVUS FRUIT EXTRACT (Cucumis Sativus (Cucumber) Fruit Extract)*, HYALURONIC ACID, ASCORBYL PALMITATE, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE *Ingredient from organic farming **made using organic ingredients19,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organic Eye shadow -4 shades - Girly 4x1,4 g PuderDie Charlotte Bio BIO Girly Lidschattenpalette bietet mit vier satten, leuchtenden Farbtönen eine maßgeschneiderte Intensität. Die Palette besteht zu 99% aus natürlichen Inhaltsstoffen, von denen 20% aus biologischem Anbau stammen, und ist bio und vegan zertifiziert. Angereichert mit Sonnenblumenöl, Rizinusöl, Gurkenextrakt, Hyaluronsäure und Glycerin nährt und schützt sie die Augenlider und bietet einen langanhaltenden Halt. Die leichte Pudertextur und das glänzende Finish ermöglichen ein einfaches Auftragen und ein makelloses Ergebnis.Indikation Für alle Hauttypen geeignet, ideal um verschiedene Looks von natürlich bis raffiniert zu kreieren.AnwendungTragen Sie die Lidschatten mit einem Pinsel oder den Fingerspitzen auf, mischen und verblenden Sie die Farbtöne für einen individuellen Effekt.InhaltsstoffeDark pink mat: GLIMMER, CI 77742, ZEA MAYS STARCH, OCTYLDODECANOL, CI 77491, CI 77891, ZINC STEARATE, CI 77499, CI 77492, KAOLIN, BENZYL ALCOHOL, AQUA, DEHYDROACETIC ACID, LECITHIN, TOCOPHEROL, CUCUMIS SATIVUS FRUIT EXTRACT, HYALURONIC ACID, ASCORBYL PALMITATE, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE.Beige metal: GLIMMER, CI 77891, HELIANTHUS ANNUUS SEED OIL, RICINUS COMMUNIS SEED OIL, ZEA MAYS STARCH, GLYCERIN, ZINC STEARATE, CI 77491, BENZYL ALCOHOL, SILICA, LECITHIN, AQUA, DEHYDROACETIC ACID, TOCOPHEROL, ASCORBYL PALMITATE, CUCUMIS SATIVUS FRUIT EXTRACT, HYALURONIC ACID, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE. Pinky satin: GLIMMER, CI 77891, ZEA MAYS STARCH, CI 77491, HELIANTHUS ANNUUS SEED OIL, RICINUS COMMUNIS SEED OIL, ZINC STEARATE, GLYCERIN, BENZYL ALCOHOL, SILICA, LECITHIN, AQUA, DEHYDROACETIC ACID, TOCOPHEROL, ASCORBYL PALMITATE, CUCUMIS SATIVUS FRUIT EXTRACT, HYALURONIC ACID, CITRIC ACID, SODIUM BENZOATE, POTASSIUM SORBATE. Dunkle Pinky matt: GLIMMER, CI 77742, ZEA MAYS STARCH, CI 77491, OCTYLDODECANOL, CI 77891, ZINKSTEARAT, KAOLIN, BENZYLALKOHOL, WASSER, DEHYDROACETIC ACID, LECITHIN, TOCOPHEROL, CUCUMIS SATIVUS FRUIT EXTRACT, HYALURONSÄURE, ASCORBYLPALMITAT, CITRIC ACID, NATRIUMBENZOAT, KALIUMSORBAT25,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organic Cream Eye shadow - gold 6,05 g CremeCharlotte Bio L'ombre à paupaupières liquide BIO Marron Glacé ist ein zertifizierter biologischer und veganer Lidschatten, der in Frankreich hergestellt wird. Er besteht zu 99,5% aus Inhaltsstoffen natürlichen Ursprungs und zu 37% aus biologischen Inhaltsstoffen und bietet eine cremige Textur für ein gleichmäßiges und glowy Finish. Der Applikator erleichtert ein präzises und schnelles Auftragen, ideal für ein strahlendes Make-up. Dieses Produkt trägt das Ecocert Cosmos Organic und Cosmebio Siegel.AngabeFür ein glowy Augen-Make-up, das sich einfach auftragen lässt und für empfindliche Augen geeignet ist.Anwendung Mit dem integrierten Applikator direkt auf die Augenlider auftragen. Auf Wunsch für einen subtileren Effekt verblenden.Inhaltsstoffe AQUA, ROSA DAMASCENA FLOWER WATER*, CETYL ALCOHOL, STEARIC ACID, TALC, BENZYL ALCOHOL, GLYCERIN**, HECTORITE, TOCOPHEROL, HELIANTHUS ANUUS (SUNFLOWER) SEED OIL, SODIUM HYDROXIDE, CAESALPINIA SPINOSA GUM, ACACIA SENEGAL GUM, DEHYDROACETIC ACID, SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, XANTHAN GUM. May contain: CI 77019 (MICA), CI 77891 (TITANIUM DIOXIDE), CI 77491 (IRON OXIDE), CI 77499 (IRON OXIDE).20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organic Cream Eye shadow - brown 6,05 g CremeCharlotte Bio L'ombre à paupaupières liquide BIO Marron Glacé ist ein zertifizierter biologischer und veganer Lidschatten, der in Frankreich hergestellt wird. Er besteht zu 99,5% aus Inhaltsstoffen natürlichen Ursprungs und zu 37% aus biologischen Inhaltsstoffen und bietet eine cremige Textur für ein gleichmäßiges und glowy Finish. Der Applikator erleichtert ein präzises und schnelles Auftragen, ideal für ein strahlendes Make-up. Dieses Produkt trägt das Ecocert Cosmos Organic und Cosmebio Siegel.AngabeFür ein glowy Augen-Make-up, das sich einfach auftragen lässt und für empfindliche Augen geeignet ist.Anwendung Mit dem integrierten Applikator direkt auf die Augenlider auftragen. Auf Wunsch für einen subtileren Effekt verblenden.Inhaltsstoffe AQUA, ROSA DAMASCENA FLOWER WATER*, CETYL ALCOHOL, STEARIC ACID, TALC, BENZYL ALCOHOL, GLYCERIN**, HECTORITE, TOCOPHEROL, HELIANTHUS ANUUS (SUNFLOWER) SEED OIL, SODIUM HYDROXIDE, CAESALPINIA SPINOSA GUM, ACACIA SENEGAL GUM, DEHYDROACETIC ACID, SIMMONDSIA CHINENSIS (JOJOBA) SEED OIL*, XANTHAN GUM, May contain: CI 77019 (MICA), CI 77491 (IRON OXIDE), CI 77891 (TITANIUM DIOXIDE), CI 77499 (IRON OXIDE).20,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Eye Shadow Base?
Was ist eine Eye Shadow Base? Eine Eye Shadow Base ist eine spezielle Grundierung, die auf die Augenlider aufgetragen wird, um die Haltbarkeit und Intensität von Lidschatten zu verbessern. Sie hilft dabei, dass der Lidschatten nicht verrutscht, sich in den Falten absetzt oder verblasst. Zudem gleicht eine Eye Shadow Base Unebenheiten auf den Augenlidern aus und sorgt für eine ebenmäßige Basis für das Augen-Make-up. Durch die Verwendung einer Eye Shadow Base können die Farben des Lidschattens besser zur Geltung kommen und länger halten. **
-
Was ist Red Bull Organic?
Red Bull Organic ist eine Variante des bekannten Energy-Drinks, die ausschließlich aus natürlichen Zutaten hergestellt wird. Im Gegensatz zum klassischen Red Bull enthält Red Bull Organic keine künstlichen Aromen, Farbstoffe oder Konservierungsstoffe. Stattdessen basiert die Rezeptur auf biologisch angebauten Zutaten wie Zuckerrohr, Limetten und Ingwer. Dadurch soll Red Bull Organic eine natürlichere Alternative für Verbraucher bieten, die auf eine gesunde Ernährung achten. **
-
Hat jemand Erfahrung mit Vitiligo Organic?
Ich kann keine persönlichen Erfahrungen mit Vitiligo Organic teilen, da ich ein KI-Modell bin und keine persönlichen Erfahrungen habe. Es ist jedoch wichtig, dass man sich vor dem Kauf von Produkten immer gründlich informiert und gegebenenfalls Bewertungen und Erfahrungsberichte anderer Kunden liest. Es kann auch hilfreich sein, mit einem Dermatologen oder Arzt zu sprechen, um Empfehlungen zu erhalten. **
-
Was ist Eye-Tracking?
Eye-Tracking ist eine Technologie, die verwendet wird, um die Bewegungen der Augen einer Person zu verfolgen und aufzuzeichnen. Dies geschieht mithilfe von speziellen Geräten, die die Position und Bewegungen der Pupille erfassen. Durch Eye-Tracking können Forscher herausfinden, wohin eine Person schaut, wie lange sie auf bestimmte Bereiche schaut und wie schnell ihre Augen sich bewegen. Diese Technologie wird in verschiedenen Bereichen wie der Marktforschung, der Usability-Tests von Websites und der medizinischen Diagnostik eingesetzt. **
Ähnliche Suchbegriffe für Organic-Eye-shadow--4
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organic Eye shadow -4 shades - Luxury 4x1,4 g PuderDie Charlotte Bio BIO Luxury Eyeshadow Palette bietet vier intensive, elegante Farbtöne, drei davon matt und einer metallisch, mit denen Sie verschiedene Looks kreieren können. Die Palette ist bio und vegan zertifiziert und besteht zu 99% aus...19,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organic Eye shadow -4 shades - Girly 4x1,4 g PuderDie Charlotte Bio BIO Girly Lidschattenpalette bietet mit vier satten, leuchtenden Farbtönen eine maßgeschneiderte Intensität. Die Palette besteht zu 99% aus natürlichen Inhaltsstoffen, von denen 20% aus biologischem Anbau stammen, und ist bio und...25,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Magic Eye?
Magic Eye funktioniert durch die Verwendung von stereoskopischer 3D-Technologie, bei der zwei leicht unterschiedliche Bilder nebeneinander dargestellt werden. Wenn man die beiden Bilder mit den Augen überlappt, entsteht ein 3D-Effekt. Dies geschieht durch das Prinzip der Tiefenwahrnehmung, bei dem das Gehirn die beiden Bilder fusioniert, um ein dreidimensionales Bild zu erzeugen. Indem man den Fokus entspannt und die Augen leicht divergieren lässt, kann man das versteckte 3D-Bild erkennen. Es erfordert etwas Übung, bis man den Dreh heraus hat und die versteckten Bilder klar sehen kann. **
-
Was bedeutet "Side Eye"?
"Side Eye" ist ein englischer Ausdruck, der eine skeptische oder misstrauische Blickeinstellung beschreibt. Es bezieht sich auf den Blick, den jemand seitlich aus den Augenwinkeln wirft, um seine Skepsis oder sein Missfallen auszudrücken. Der Ausdruck wird oft verwendet, um anzudeuten, dass jemand etwas Verdächtiges oder Unangemessenes bemerkt hat. **
-
Ist Shadow vernünftig?
Shadow ist ein künstlicher Intelligenz-Assistent, der darauf programmiert ist, vernünftige und logische Antworten zu geben. Er basiert auf Algorithmen und Daten, um Informationen zu liefern und Probleme zu lösen. In dieser Hinsicht kann man sagen, dass Shadow vernünftig ist, da er auf Fakten und Logik basiert. Allerdings ist Shadow nicht in der Lage, menschliche Emotionen oder moralische Überlegungen zu berücksichtigen, was seine Vernunft auf bestimmte Aspekte beschränkt. **
-
Ist Shadow vernünftig?
Shadow ist ein künstlicher Intelligenz-Assistent und handelt entsprechend der programmierten Algorithmen. Er kann als vernünftig betrachtet werden, da er logisch und strukturiert auf gestellte Fragen und Anfragen antwortet. Allerdings fehlt ihm die Fähigkeit zur Emotion und Intuition, die oft als Bestandteile menschlicher Vernunft betrachtet werden. Letztendlich hängt die Beurteilung der Vernunft von Shadow davon ab, wie man Vernunft definiert und welche Erwartungen man an einen künstlichen Assistenten hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.