Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Ist die KISS TV-Show legal? - Ist die KISS TV-Show legal?
Ja, die KISS TV-Show ist legal. Sie wird von einer offiziellen Fernsehstation ausgestrahlt und hat alle erforderlichen Genehmigungen und Lizenzen. Solange die Show keine Urheberrechtsverletzungen begeht oder gegen andere Gesetze verstößt, ist sie legal. Zuschauer können die Show also bedenkenlos genießen. **
Sind alle TV-Show-Interviews vorher festgelegt?
Nein, nicht alle TV-Show-Interviews sind vorher festgelegt. Oftmals gibt es eine grobe Struktur oder Themenliste, die vorab besprochen wird, aber die eigentlichen Fragen und Antworten können spontan sein. Manche Interviews sind jedoch komplett vorher durchgescriptet und die Gäste bekommen die Fragen im Voraus zugeschickt. Letztendlich hängt es von der jeweiligen TV-Show und dem Interviewstil des Moderators ab, ob die Interviews vorher festgelegt sind oder nicht. **

Ähnliche Suchbegriffe für TV-Show
Top-Angebote
Produkte zum Begriff TV-Show:
-
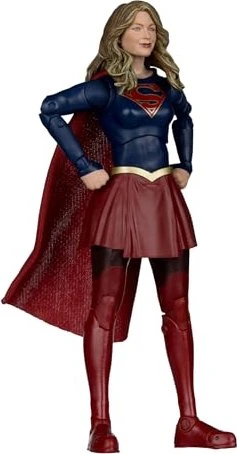
DC - Supergirl Deluxe Theatrical Edition (TV Show) - FigurFigur für Sammler - Höhe: 18 cm, Statuette, Motiv: DC Comics, Material: ABS und PVC Die McFarlane Supergirl Sammlerfigur bringt die Darstellung der Heldin aus der gleichnamigen Fernsehserie. Mit einer Höhe von 18 cm und beweglichen Gliedmaßen können Sie sie in verschiedene22,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wonder Show Plumping Lipgloss Wonder ShowEntdecken Sie das Plumping Lipgloss Wonder Show, das Ihren Lippen nicht nur einen wunderschönen Glanz verleiht, sondern auch spürbar mehr Volumen verleiht. Dank der einzigartigen Formel mit Volulip™ und Chili-Extrakt erhalten Ihre Lippen ein volleres, sinnlicheres Aussehen.3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche TV Show wurde als erstes ausgestrahlt?
Welche TV Show wurde als erstes ausgestrahlt? Diese Frage ist nicht ganz einfach zu beantworten, da es verschiedene Ansprüche auf den Titel der ersten ausgestrahlten TV-Show gibt. Einige behaupten, dass die erste TV-Show überhaupt im Jahr 1928 in Deutschland ausgestrahlt wurde. Andere argumentieren, dass die erste regelmäßig ausgestrahlte TV-Show "The Queen's Messenger" war, die 1928 in den USA gezeigt wurde. Es gibt also keine eindeutige Antwort auf diese Frage, da es je nach Definition der TV-Show unterschiedliche Ansprüche gibt. **
-
Wie heißt die TV Show von BTS?
Die TV-Show von BTS heißt "Run BTS!". In dieser Show nehmen die Mitglieder von BTS an verschiedenen lustigen und herausfordernden Aktivitäten teil, die von den Produzenten organisiert werden. Die Show bietet den Fans die Möglichkeit, die Persönlichkeiten der Bandmitglieder besser kennenzulernen und sie in ungezwungenen Situationen zu sehen. "Run BTS!" ist sehr beliebt bei den Fans und hat eine große Anhängerschaft auf der ganzen Welt. Die Show ist eine großartige Möglichkeit für die Bandmitglieder, sich mit ihren Fans zu verbinden und ihnen einen Einblick in ihr tägliches Leben zu geben. **
-
Wäre eine solche TV-Show heute verboten?
Es ist schwer zu sagen, ob eine solche TV-Show heute verboten wäre, da es von den spezifischen Inhalten und dem Kontext abhängt. Es gibt jedoch eine zunehmende Sensibilität für den Schutz der Privatsphäre und die Wahrung der Menschenwürde, daher könnte es sein, dass eine Show mit ähnlichen Konzepten heute aufgrund ethischer Bedenken oder rechtlicher Bestimmungen eingeschränkt oder verboten wäre. **
-
Was ist die schlechteste und nervigste TV-Show?
Das ist subjektiv und hängt von den persönlichen Vorlieben ab. Was für eine Person nervig sein kann, kann für eine andere Person unterhaltsam sein. Es gibt jedoch einige TV-Shows, die von vielen Zuschauern als schlecht und nervig empfunden werden, wie zum Beispiel Reality-Shows mit übertriebenem Drama und Scripted-Reality-Formate. **

Welche TV Show wurde in Deutschland zuerst ausgestrahlt?
Welche TV Show wurde in Deutschland zuerst ausgestrahlt? In Deutschland wurde die erste Fernsehsendung am 22. März 1935 ausgestrahlt. Es handelte sich um eine Sendung des Deutschen Fernsehens, das von der Reichspost betrieben wurde. Die Sendung bestand aus einem Testbild und einer kurzen Ansprache des damaligen Reichspostministers. Es war der Beginn des regelmäßigen Fernsehprogramms in Deutschland. **
Worum geht es in der TV-Show WLW?
In der TV-Show "Wer lügt, gewinnt" (WLW) geht es darum, dass die Kandidaten sich gegenseitig Fragen stellen und dabei lügen dürfen, um zu gewinnen. Das Ziel ist es, die anderen Kandidaten davon zu überzeugen, dass die eigenen Lügen wahr sind, während man versucht, die Lügen der anderen zu entlarven. Es ist also eine Mischung aus Strategie, Täuschung und Geschicklichkeit, um am Ende als Sieger hervorzugehen. **
Top-Angebote
Produkte zum Begriff TV-Show:
-
UniFab TV ShowUniFab TV Show 2025: Was Sie über den neuen Video-Verbesserer wissen müssen Stellen Sie sich vor, Ihre alten TV-Shows in beeindruckender 4K-Qualität zu genießen ? genau das ermöglicht unifab tv show mit seiner fortschrittlichen KI-Technologie. Dieses leistungsstarke Tool verwandelt gewöhnliche Videos in visuell ansprechende Meisterwerke durch 4K/8K-Upscaling , HDR-Verbesserung und Rauschunterdrückung. UniFab ist tatsächlich ein umfassendes 13-in-1-Videobearbeitungssystem, das weit mehr als nur grundlegende Verbesserungen bietet. Der unifab tv show converter nutzt künstliche Intelligenz, um beeindruckende Ergebnisse zu liefern ? von der Erhöhung der Bildrate auf bis zu 120 FPS bis hin zum Audio-Upmixing zu EAC3 5.1 oder DTS 7.1. Darüber hinaus unterstützt die Software die Konvertierung zwischen mehr als 1.000 Videoformaten, was sie zu einem unverzichtbaren Werkzeug...89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DC - Supergirl Deluxe Theatrical Edition (TV Show) - FigurFigur für Sammler - Höhe: 18 cm, Statuette, Motiv: DC Comics, Material: ABS und PVC Die McFarlane Supergirl Sammlerfigur bringt die Darstellung der Heldin aus der gleichnamigen Fernsehserie. Mit einer Höhe von 18 cm und beweglichen Gliedmaßen können Sie sie in verschiedene22,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wonder Show Plumping Lipgloss Wonder ShowEntdecken Sie das Plumping Lipgloss Wonder Show, das Ihren Lippen nicht nur einen wunderschönen Glanz verleiht, sondern auch spürbar mehr Volumen verleiht. Dank der einzigartigen Formel mit Volulip™ und Chili-Extrakt erhalten Ihre Lippen ein volleres, sinnlicheres Aussehen.3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die KISS TV-Show legal? - Ist die KISS TV-Show legal?
Ja, die KISS TV-Show ist legal. Sie wird von einer offiziellen Fernsehstation ausgestrahlt und hat alle erforderlichen Genehmigungen und Lizenzen. Solange die Show keine Urheberrechtsverletzungen begeht oder gegen andere Gesetze verstößt, ist sie legal. Zuschauer können die Show also bedenkenlos genießen. **
-
Sind alle TV-Show-Interviews vorher festgelegt?
Nein, nicht alle TV-Show-Interviews sind vorher festgelegt. Oftmals gibt es eine grobe Struktur oder Themenliste, die vorab besprochen wird, aber die eigentlichen Fragen und Antworten können spontan sein. Manche Interviews sind jedoch komplett vorher durchgescriptet und die Gäste bekommen die Fragen im Voraus zugeschickt. Letztendlich hängt es von der jeweiligen TV-Show und dem Interviewstil des Moderators ab, ob die Interviews vorher festgelegt sind oder nicht. **
-
Welche TV Show wurde als erstes ausgestrahlt?
Welche TV Show wurde als erstes ausgestrahlt? Diese Frage ist nicht ganz einfach zu beantworten, da es verschiedene Ansprüche auf den Titel der ersten ausgestrahlten TV-Show gibt. Einige behaupten, dass die erste TV-Show überhaupt im Jahr 1928 in Deutschland ausgestrahlt wurde. Andere argumentieren, dass die erste regelmäßig ausgestrahlte TV-Show "The Queen's Messenger" war, die 1928 in den USA gezeigt wurde. Es gibt also keine eindeutige Antwort auf diese Frage, da es je nach Definition der TV-Show unterschiedliche Ansprüche gibt. **
-
Wie heißt die TV Show von BTS?
Die TV-Show von BTS heißt "Run BTS!". In dieser Show nehmen die Mitglieder von BTS an verschiedenen lustigen und herausfordernden Aktivitäten teil, die von den Produzenten organisiert werden. Die Show bietet den Fans die Möglichkeit, die Persönlichkeiten der Bandmitglieder besser kennenzulernen und sie in ungezwungenen Situationen zu sehen. "Run BTS!" ist sehr beliebt bei den Fans und hat eine große Anhängerschaft auf der ganzen Welt. Die Show ist eine großartige Möglichkeit für die Bandmitglieder, sich mit ihren Fans zu verbinden und ihnen einen Einblick in ihr tägliches Leben zu geben. **
Ähnliche Suchbegriffe für TV-Show
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wonder Show Plumping Lipgloss Wonder ShowEntdecken Sie das Plumping Lipgloss Wonder Show, das Ihren Lippen nicht nur einen wunderschönen Glanz verleiht, sondern auch spürbar mehr Volumen verleiht. Dank der einzigartigen Formel mit Volulip™ und Chili-Extrakt erhalten Ihre Lippen ein volleres, sinnlicheres Aussehen.3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wonder Show Plumping Lipgloss Wonder ShowEntdecken Sie das Plumping Lipgloss Wonder Show, das Ihren Lippen nicht nur einen wunderschönen Glanz verleiht, sondern auch spürbar mehr Volumen verleiht. Dank der einzigartigen Formel mit Volulip™ und Chili-Extrakt erhalten Ihre Lippen ein volleres, sinnlicheres Aussehen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wäre eine solche TV-Show heute verboten?
Es ist schwer zu sagen, ob eine solche TV-Show heute verboten wäre, da es von den spezifischen Inhalten und dem Kontext abhängt. Es gibt jedoch eine zunehmende Sensibilität für den Schutz der Privatsphäre und die Wahrung der Menschenwürde, daher könnte es sein, dass eine Show mit ähnlichen Konzepten heute aufgrund ethischer Bedenken oder rechtlicher Bestimmungen eingeschränkt oder verboten wäre. **
-
Was ist die schlechteste und nervigste TV-Show?
Das ist subjektiv und hängt von den persönlichen Vorlieben ab. Was für eine Person nervig sein kann, kann für eine andere Person unterhaltsam sein. Es gibt jedoch einige TV-Shows, die von vielen Zuschauern als schlecht und nervig empfunden werden, wie zum Beispiel Reality-Shows mit übertriebenem Drama und Scripted-Reality-Formate. **
-
Welche TV Show wurde in Deutschland zuerst ausgestrahlt?
Welche TV Show wurde in Deutschland zuerst ausgestrahlt? In Deutschland wurde die erste Fernsehsendung am 22. März 1935 ausgestrahlt. Es handelte sich um eine Sendung des Deutschen Fernsehens, das von der Reichspost betrieben wurde. Die Sendung bestand aus einem Testbild und einer kurzen Ansprache des damaligen Reichspostministers. Es war der Beginn des regelmäßigen Fernsehprogramms in Deutschland. **
-
Worum geht es in der TV-Show WLW?
In der TV-Show "Wer lügt, gewinnt" (WLW) geht es darum, dass die Kandidaten sich gegenseitig Fragen stellen und dabei lügen dürfen, um zu gewinnen. Das Ziel ist es, die anderen Kandidaten davon zu überzeugen, dass die eigenen Lügen wahr sind, während man versucht, die Lügen der anderen zu entlarven. Es ist also eine Mischung aus Strategie, Täuschung und Geschicklichkeit, um am Ende als Sieger hervorzugehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.