Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Ist Bad Wohnfläche?
Ist Bad Wohnfläche? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, was mit "Wohnfläche" gemeint ist. Wenn damit die gesamte Nutzfläche einer Wohnung oder eines Hauses gemeint ist, dann zählt das Badezimmer in der Regel zur Wohnfläche, da es ein integraler Bestandteil des Wohnraums ist. Wenn jedoch mit "Wohnfläche" nur die tatsächlich bewohnbaren Räume gemeint sind, könnte das Badezimmer ausgenommen sein. Letztendlich hängt es von den genauen Definitionen und Vorschriften ab, ob das Bad zur Wohnfläche zählt oder nicht. **
Ist Diele Wohnfläche?
Ist Diele Wohnfläche? Die Diele ist in der Regel der Eingangsbereich eines Hauses, in dem man Schuhe auszieht und Jacken aufhängt. Es handelt sich dabei meist um einen funktionalen Raum, der nicht als Wohnraum genutzt wird. Die Diele dient eher als Übergangsbereich zwischen dem Außenbereich und den eigentlichen Wohnräumen. Daher zählt die Diele normalerweise nicht zur Wohnfläche eines Hauses. **

Ähnliche Suchbegriffe für Wohnfläche
Top-Angebote
Produkte zum Begriff Wohnfläche:
-
BOSCH Paket dezentr. Lüftung JUPA VE201 Zwei-Zimmer Wohnung (35 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 11,5 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 2 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003791494,08 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE202 Drei-Zimmer Wohnung (75 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 21,7 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 4 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003792672,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Paket Vitoair FS Typ 300E mit Flachkanal 130 m² Wohnfläche Z026697Kaufen Sie jetzt Viessmann Paket Vitoair FS Typ 300E mit Flachkanal 130 m² Wohnfläche Z026697 zum unschlagbaren Preis. Für weitere Vorteil wie 10 Jahre garantie, besuchen Sie unsere Website8703,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Paket Vitoair FS Typ 300E mit Rundkanal 170 m² Wohnfläche Z026698Kaufen Sie jetzt Viessmann Paket Vitoair FS Typ 300E mit Rundkanal 170 m² Wohnfläche Z026698 zum unschlagbaren Preis. Für weitere Vorteil wie 10 Jahre garantie, besuchen Sie unsere Website7098,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Balkon Wohnfläche?
Ist Balkon Wohnfläche? Diese Frage kann je nach Definition und Verwendung des Begriffs "Wohnfläche" unterschiedlich beantwortet werden. In einigen Ländern und Rechtsvorschriften wird der Balkon als Teil der Wohnfläche betrachtet, da er zur Nutzung und Erweiterung des Wohnraums dient. In anderen Fällen wird der Balkon als Nutzfläche betrachtet, die nicht zur Wohnfläche zählt. Es hängt also davon ab, wie Wohnfläche definiert und gemessen wird. Letztendlich ist es wichtig, die genauen Bestimmungen und Regelungen in Bezug auf Wohnfläche in der jeweiligen Region zu prüfen, um festzustellen, ob der Balkon als Teil der Wohnfläche gilt. **
-
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
-
Wie groß ist die Wohnfläche dieses Hauses? Welche Bereiche zählen zur Wohnfläche?
Die Wohnfläche dieses Hauses beträgt 150 Quadratmeter. Zur Wohnfläche zählen Wohnzimmer, Schlafzimmer, Küche, Badezimmer und eventuell auch ein Arbeitszimmer. Garagen, Keller und Dachböden zählen in der Regel nicht zur Wohnfläche. **
-
Ist ein Balkon Wohnfläche?
Die Frage, ob ein Balkon zur Wohnfläche zählt, hängt von verschiedenen Faktoren ab. In der Regel wird ein Balkon nicht zur Wohnfläche gerechnet, da er nicht beheizt ist und nicht das ganze Jahr über genutzt werden kann. Allerdings kann es Ausnahmen geben, wenn der Balkon bestimmte Kriterien erfüllt, wie zum Beispiel eine Verglasung oder eine Heizmöglichkeit. Letztendlich liegt es an den Vorschriften und Vereinbarungen des Vermieters oder der Eigentümergemeinschaft, ob ein Balkon zur Wohnfläche gezählt wird. Es ist daher ratsam, dies im Mietvertrag oder in der Teilungserklärung genau zu klären, um Missverständnisse zu vermeiden. **

Wann ist Souterrain Wohnfläche?
Souterrain Wohnfläche bezieht sich auf Wohnräume, die sich unterhalb des Erdgeschosses befinden, jedoch über dem Keller liegen. Diese Räume sind normalerweise vollständig oder teilweise überirdisch und verfügen über Fenster zur Belichtung und Belüftung. Die genaue Definition kann je nach Land und Region variieren, aber im Allgemeinen gelten Räume als Souterrain Wohnfläche, wenn sie als Wohnraum genutzt werden können und bestimmte Mindeststandards erfüllen. Die Nutzung von Souterrain Wohnfläche kann je nach den örtlichen Bauvorschriften und -bestimmungen eingeschränkt sein, insbesondere in Bezug auf die Mindesthöhe der Räume, die Belichtung und Belüftung sowie die Sicherheitsstandards. Es ist wichtig, sich vor dem Kauf oder der Vermietung einer Immobilie über die genauen Bestimmungen und Einschränkungen für Souterrain Wohnfläche zu informieren. **
Wann ist Spitzboden Wohnfläche?
Spitzboden wird normalerweise nicht als Wohnfläche betrachtet, da es sich um einen nicht ausgebauten Bereich unter dem Dach handelt, der oft nur für die Lagerung von Gegenständen genutzt wird. Die Raumhöhe im Spitzboden ist in der Regel geringer als in anderen Wohnbereichen, was eine dauerhafte Nutzung als Wohnraum erschwert. In einigen Fällen kann der Spitzboden jedoch zu Wohnzwecken ausgebaut und somit als Wohnfläche gezählt werden, wenn er bestimmte baurechtliche Anforderungen erfüllt. Es ist wichtig, die örtlichen Bauvorschriften und Bestimmungen zu prüfen, um festzustellen, ob der Spitzboden als Wohnfläche angerechnet werden kann. **
Top-Angebote
Produkte zum Begriff Wohnfläche:
-
BOSCH Paket dezentr. Lüftung JUPA VE203 Einfamilienhaus (160 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 42,6 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 8 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 7735600379, Anzahl (Stück): 25041,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE204 Vier-Zimmer Wohnung (110 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 31,9 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 6 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003793850,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE201 Zwei-Zimmer Wohnung (35 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 11,5 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 2 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003791494,08 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE202 Drei-Zimmer Wohnung (75 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 21,7 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 4 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003792672,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bad Wohnfläche?
Ist Bad Wohnfläche? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, was mit "Wohnfläche" gemeint ist. Wenn damit die gesamte Nutzfläche einer Wohnung oder eines Hauses gemeint ist, dann zählt das Badezimmer in der Regel zur Wohnfläche, da es ein integraler Bestandteil des Wohnraums ist. Wenn jedoch mit "Wohnfläche" nur die tatsächlich bewohnbaren Räume gemeint sind, könnte das Badezimmer ausgenommen sein. Letztendlich hängt es von den genauen Definitionen und Vorschriften ab, ob das Bad zur Wohnfläche zählt oder nicht. **
-
Ist Diele Wohnfläche?
Ist Diele Wohnfläche? Die Diele ist in der Regel der Eingangsbereich eines Hauses, in dem man Schuhe auszieht und Jacken aufhängt. Es handelt sich dabei meist um einen funktionalen Raum, der nicht als Wohnraum genutzt wird. Die Diele dient eher als Übergangsbereich zwischen dem Außenbereich und den eigentlichen Wohnräumen. Daher zählt die Diele normalerweise nicht zur Wohnfläche eines Hauses. **
-
Ist Balkon Wohnfläche?
Ist Balkon Wohnfläche? Diese Frage kann je nach Definition und Verwendung des Begriffs "Wohnfläche" unterschiedlich beantwortet werden. In einigen Ländern und Rechtsvorschriften wird der Balkon als Teil der Wohnfläche betrachtet, da er zur Nutzung und Erweiterung des Wohnraums dient. In anderen Fällen wird der Balkon als Nutzfläche betrachtet, die nicht zur Wohnfläche zählt. Es hängt also davon ab, wie Wohnfläche definiert und gemessen wird. Letztendlich ist es wichtig, die genauen Bestimmungen und Regelungen in Bezug auf Wohnfläche in der jeweiligen Region zu prüfen, um festzustellen, ob der Balkon als Teil der Wohnfläche gilt. **
-
Wie lauten die Aufgaben für den Stegreifaufgaben-Test und die unangekündigten Tests?
Die Aufgaben für Stegreifaufgaben-Tests und unangekündigte Tests variieren je nach Fach und Lehrer. In der Regel werden jedoch Fragen und Aufgaben gestellt, die den aktuellen Lernstoff abdecken und das Verständnis und die Anwendung des Wissens überprüfen sollen. Dies kann beispielsweise durch Multiple-Choice-Fragen, kurze schriftliche Aufgaben oder mündliche Präsentationen geschehen. **
Ähnliche Suchbegriffe für Wohnfläche
-
Viessmann Paket Vitoair FS Typ 300E mit Flachkanal 130 m² Wohnfläche Z026697Kaufen Sie jetzt Viessmann Paket Vitoair FS Typ 300E mit Flachkanal 130 m² Wohnfläche Z026697 zum unschlagbaren Preis. Für weitere Vorteil wie 10 Jahre garantie, besuchen Sie unsere Website8703,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Paket Vitoair FS Typ 300E mit Rundkanal 170 m² Wohnfläche Z026698Kaufen Sie jetzt Viessmann Paket Vitoair FS Typ 300E mit Rundkanal 170 m² Wohnfläche Z026698 zum unschlagbaren Preis. Für weitere Vorteil wie 10 Jahre garantie, besuchen Sie unsere Website7098,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
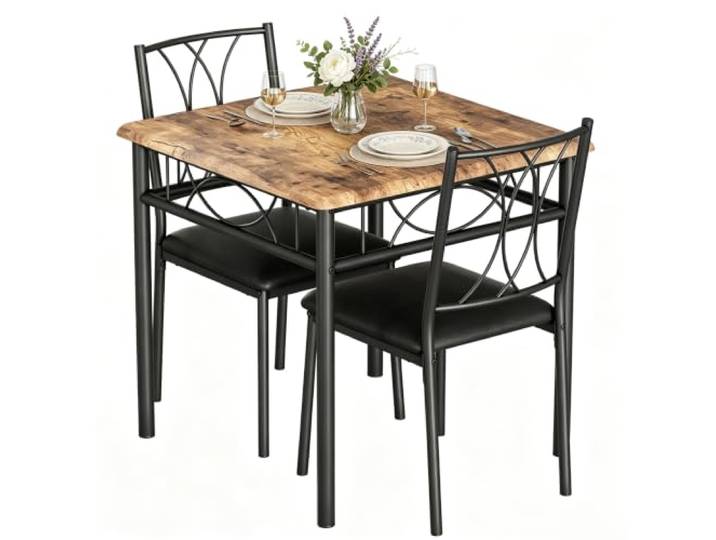
3-teiliges Esszimmer-Set für 2 Personen, Gepolsterte Stühle, 74*74*76 cm MDF & Eisen, Schwarze Meta-Beine, kompakt & leicht, Kleine Wohnfläche, Küche, Wohnzimmer, Esszimmer, Wasserabweisend3-teiliges Esszimmer-Set für 2 Personen, Gepolsterte Stühle, 74*74*76 cm MDF & Eisen, Schwarze Meta-Beine, kompakt & leicht, Kleine Wohnfläche, Küche, Wohnzimmer, Esszimmer, Wasserabweisend. PLATZSPARENDES DESIGN – Die Stühle lassen sich unter den Tisch schieben, damit sparen Sie wertvollen Platz in kleinen Küchen, Apartments und Frühstücksecken. Perfekt für begrenzte Wohnflächen. STABILE KONSTRUKTION AUS MDF UND METALL – Tischplatte aus stabiler MDF-Platte mit pulverbeschichtetem schwarzem Metallgestell, standfest und für den täglichen Gebrauch ausgelegt. Tisch bis 68 kg, Stuhl bis 136 kg belastbar. KOMFORTABLE STÜHLE MIT RÜCKENLEHNE – Ergonomische Rückenlehne sorgt für angenehmen Sitzkomfort beim Essen oder Kaffee trinken. Abgerundete Tischkanten schützen vor Stößen. VIELSEITIG VERWENDBAR – Geeignet als Essgruppe, Bistro-Tisch oder Frühstückstisch in Küche, Wohnzimmer, Esszimmer und Mietwohnung. Passt harmonisch zum industriellen Wohnstil. PFLEGELEICHT & EINFACHE MONTAGE – Wasserabweisende Oberfläche lässt sich mit einem feuchten Tuch abwischen. Komplettes Montageset und verständliche Anleitung sind im Lieferumfang enthalten. Farbe:Braun8(3 Teiliges)99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie groß ist die Wohnfläche dieses Hauses? Welche Bereiche zählen zur Wohnfläche?
Die Wohnfläche dieses Hauses beträgt 150 Quadratmeter. Zur Wohnfläche zählen Wohnzimmer, Schlafzimmer, Küche, Badezimmer und eventuell auch ein Arbeitszimmer. Garagen, Keller und Dachböden zählen in der Regel nicht zur Wohnfläche. **
-
Ist ein Balkon Wohnfläche?
Die Frage, ob ein Balkon zur Wohnfläche zählt, hängt von verschiedenen Faktoren ab. In der Regel wird ein Balkon nicht zur Wohnfläche gerechnet, da er nicht beheizt ist und nicht das ganze Jahr über genutzt werden kann. Allerdings kann es Ausnahmen geben, wenn der Balkon bestimmte Kriterien erfüllt, wie zum Beispiel eine Verglasung oder eine Heizmöglichkeit. Letztendlich liegt es an den Vorschriften und Vereinbarungen des Vermieters oder der Eigentümergemeinschaft, ob ein Balkon zur Wohnfläche gezählt wird. Es ist daher ratsam, dies im Mietvertrag oder in der Teilungserklärung genau zu klären, um Missverständnisse zu vermeiden. **
-
Wann ist Souterrain Wohnfläche?
Souterrain Wohnfläche bezieht sich auf Wohnräume, die sich unterhalb des Erdgeschosses befinden, jedoch über dem Keller liegen. Diese Räume sind normalerweise vollständig oder teilweise überirdisch und verfügen über Fenster zur Belichtung und Belüftung. Die genaue Definition kann je nach Land und Region variieren, aber im Allgemeinen gelten Räume als Souterrain Wohnfläche, wenn sie als Wohnraum genutzt werden können und bestimmte Mindeststandards erfüllen. Die Nutzung von Souterrain Wohnfläche kann je nach den örtlichen Bauvorschriften und -bestimmungen eingeschränkt sein, insbesondere in Bezug auf die Mindesthöhe der Räume, die Belichtung und Belüftung sowie die Sicherheitsstandards. Es ist wichtig, sich vor dem Kauf oder der Vermietung einer Immobilie über die genauen Bestimmungen und Einschränkungen für Souterrain Wohnfläche zu informieren. **
-
Wann ist Spitzboden Wohnfläche?
Spitzboden wird normalerweise nicht als Wohnfläche betrachtet, da es sich um einen nicht ausgebauten Bereich unter dem Dach handelt, der oft nur für die Lagerung von Gegenständen genutzt wird. Die Raumhöhe im Spitzboden ist in der Regel geringer als in anderen Wohnbereichen, was eine dauerhafte Nutzung als Wohnraum erschwert. In einigen Fällen kann der Spitzboden jedoch zu Wohnzwecken ausgebaut und somit als Wohnfläche gezählt werden, wenn er bestimmte baurechtliche Anforderungen erfüllt. Es ist wichtig, die örtlichen Bauvorschriften und Bestimmungen zu prüfen, um festzustellen, ob der Spitzboden als Wohnfläche angerechnet werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.