Domain stegreifaufgaben.de kaufen?
Wir ziehen mit dem Projekt
stegreifaufgaben.de um.
Sind Sie am Kauf der Domain
stegreifaufgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stegreifaufgaben.de kaufen?
Ist Klavier ein Zupfinstrument?
Nein, das Klavier ist kein Zupfinstrument, sondern ein Tasteninstrument. Beim Klavierspiel werden die Töne erzeugt, indem die Tasten gedrückt werden, was eine Mechanik im Inneren des Instruments auslöst, die die Saiten zum Schwingen bringt. Im Gegensatz dazu werden bei Zupfinstrumenten wie der Gitarre oder der Harfe die Saiten direkt mit den Fingern oder einem Plektrum gezupft, um Töne zu erzeugen. Obwohl das Klavier und Zupfinstrumente beide Töne erzeugen, unterscheiden sie sich in ihrer Spielweise und Funktionsweise. **
Ist das Cello ein Zupfinstrument?
Nein, das Cello ist kein Zupfinstrument, sondern ein Streichinstrument. Es wird mit einem Bogen gestrichen, um Töne zu erzeugen, anstatt die Saiten mit den Fingern zu zupfen. Das Cello gehört zur Familie der Violine und wird aufgrund seiner Größe und tiefen Tonlage oft als Bassinstrument eingesetzt. Es hat vier Saiten und wird normalerweise zwischen den Beinen des Spielers gehalten, während es mit dem Bogen oder den Fingern gespielt wird. In der klassischen Musik wird das Cello oft als Soloinstrument, in Kammermusikensembles oder im Orchester eingesetzt. **
Ähnliche Suchbegriffe für Zupfinstrument
Top-Angebote
Produkte zum Begriff Zupfinstrument:
-
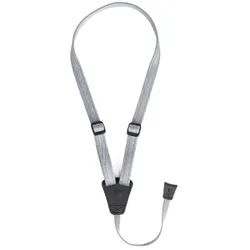
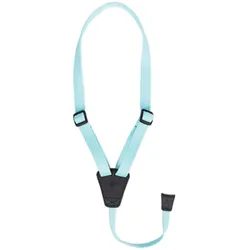
D’Addario Eco-Comfort Ukulele Strap Seafoam - Gurt ZupfinstrumentAlle Gurte der Linie bestehen aus Material; das aus recycelten Wasserflaschen hergestellt wird. Dabei ist es sehr bequem und gleichzeitig strapazierfähig. Die Farben wurden von verschiedenen Stränden der Welt inspiriert. Der Haken besteht aus weichem Gummi; der deine Ukulele weder beschädigt noch zerkratzt und sie gleichzeitig sicher hält. Speziell für Ukulelen Weiches und strapazierfähiges Gurtmaterial aus recycelten Plastikflaschen Farbe: Seafoam42,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Harfe ein Zupfinstrument?
Ist die Harfe ein Zupfinstrument? Ja, die Harfe ist definitiv ein Zupfinstrument, da sie durch das Zupfen der Saiten mit den Fingern oder einem Plektrum gespielt wird. Die Saiten der Harfe werden in Schwingung versetzt, indem man sie berührt und zupft, um Töne zu erzeugen. Die Harfe gehört zu den ältesten Musikinstrumenten und wird in verschiedenen Kulturen und Musikstilen eingesetzt. Ihre einzigartige Klangfarbe und ihr melodischer Klang machen sie zu einem beliebten Instrument in der klassischen Musik, aber auch in Folk- und Popmusik. **
-
Ist die Geige ein Zupfinstrument?
Nein, die Geige ist kein Zupfinstrument, sondern ein Streichinstrument. Beim Spielen der Geige werden die Saiten mit einem Bogen gestrichen, anstatt sie zu zupfen. Die Tonerzeugung erfolgt durch die Reibung des Bogens auf den Saiten, was einen charakteristischen Klang erzeugt. Zupfinstrumente hingegen werden durch das Zupfen oder Anschlagen der Saiten mit den Fingern oder einem Plektrum gespielt. Die Geige gehört zur Familie der Streichinstrumente, zu der auch Bratsche, Cello und Kontrabass gehören. **
-
Ist ein Kontrabass ein Zupfinstrument?
Nein, ein Kontrabass ist kein Zupfinstrument. Ein Kontrabass gehört zur Familie der Streichinstrumente, da er mit einem Bogen gestrichen wird. Zupfinstrumente hingegen werden durch das Zupfen oder Anschlagen der Saiten mit den Fingern oder einem Plektrum gespielt. Typische Zupfinstrumente sind beispielsweise die Gitarre, die Harfe oder das Banjo. Der Kontrabass hat eine lange Geschichte in der klassischen Musik und wird auch oft im Jazz und in anderen Musikstilen eingesetzt. **
-
Ist das Cembalo ein Zupfinstrument?
Ist das Cembalo ein Zupfinstrument? Nein, das Cembalo ist kein Zupfinstrument, sondern ein Tasteninstrument. Es ähnelt zwar äußerlich einem Klavier, jedoch werden die Töne nicht durch Anschlagen der Tasten erzeugt, sondern durch das Niederdrücken, was auf die darunter liegenden Saiten wirkt. Das Cembalo wird oft in der Barockmusik verwendet und hat einen charakteristischen Klang, der sich von anderen Tasteninstrumenten wie dem Klavier oder dem Keyboard unterscheidet. Trotzdem wird das Cembalo manchmal fälschlicherweise als Zupfinstrument bezeichnet, da es eine ähnliche Spieltechnik erfordert wie beispielsweise die Harfe oder die Gitarre. **

Wie nennt man ein Zupfinstrument?
Wie nennt man ein Zupfinstrument? Ein Zupfinstrument ist ein Musikinstrument, das durch Zupfen oder Ziehen an den Saiten Klänge erzeugt. Bekannte Zupfinstrumente sind beispielsweise die Gitarre, die Mandoline, die Harfe oder das Banjo. Diese Instrumente werden oft in verschiedenen Musikgenres wie Folk, Rock, Klassik oder Blues eingesetzt. Zupfinstrumente können sowohl akustisch als auch elektrisch verstärkt gespielt werden und sind aufgrund ihrer Vielseitigkeit und Klangvielfalt beliebt bei Musikern und Musikliebhabern. **
Ist die E Gitarre ein Zupfinstrument?
Ist die E-Gitarre ein Zupfinstrument? Diese Frage kann unterschiedlich beantwortet werden, da die E-Gitarre sowohl mit einem Plektrum als auch mit den Fingern gespielt werden kann. Traditionell werden Zupfinstrumente jedoch mit den Fingern gezupft, weshalb einige argumentieren könnten, dass die E-Gitarre kein klassisches Zupfinstrument ist. Andererseits basiert die Spieltechnik der E-Gitarre auf dem Zupfen oder Anschlagen der Saiten, was sie zumindest teilweise zu einem Zupfinstrument macht. Letztendlich hängt die Einordnung der E-Gitarre als Zupfinstrument von der Definition und Interpretation des Begriffs "Zupfinstrument" ab. **
Top-Angebote
Produkte zum Begriff Zupfinstrument:
-
D’Addario Eco-Comfort Ukulele Strap Stone - Gurt ZupfinstrumentAlle Gurte der Linie bestehen aus Material; das aus recycelten Wasserflaschen hergestellt wird. Dabei ist es sehr bequem und gleichzeitig strapazierfähig. Die Farben wurden von verschiedenen Stränden der Welt inspiriert. Der Haken besteht aus weichem Gummi; der deine Ukulele weder beschädigt noch zerkratzt und sie gleichzeitig sicher hält. Speziell für Ukulelen Weiches und strapazierfähiges Gurtmaterial aus recycelten Plastikflaschen Farbe: Stone43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D’Addario Eco-Comfort Ukulele Strap Seafoam - Gurt ZupfinstrumentAlle Gurte der Linie bestehen aus Material; das aus recycelten Wasserflaschen hergestellt wird. Dabei ist es sehr bequem und gleichzeitig strapazierfähig. Die Farben wurden von verschiedenen Stränden der Welt inspiriert. Der Haken besteht aus weichem Gummi; der deine Ukulele weder beschädigt noch zerkratzt und sie gleichzeitig sicher hält. Speziell für Ukulelen Weiches und strapazierfähiges Gurtmaterial aus recycelten Plastikflaschen Farbe: Seafoam42,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Klavier ein Zupfinstrument?
Nein, das Klavier ist kein Zupfinstrument, sondern ein Tasteninstrument. Beim Klavierspiel werden die Töne erzeugt, indem die Tasten gedrückt werden, was eine Mechanik im Inneren des Instruments auslöst, die die Saiten zum Schwingen bringt. Im Gegensatz dazu werden bei Zupfinstrumenten wie der Gitarre oder der Harfe die Saiten direkt mit den Fingern oder einem Plektrum gezupft, um Töne zu erzeugen. Obwohl das Klavier und Zupfinstrumente beide Töne erzeugen, unterscheiden sie sich in ihrer Spielweise und Funktionsweise. **
-
Ist das Cello ein Zupfinstrument?
Nein, das Cello ist kein Zupfinstrument, sondern ein Streichinstrument. Es wird mit einem Bogen gestrichen, um Töne zu erzeugen, anstatt die Saiten mit den Fingern zu zupfen. Das Cello gehört zur Familie der Violine und wird aufgrund seiner Größe und tiefen Tonlage oft als Bassinstrument eingesetzt. Es hat vier Saiten und wird normalerweise zwischen den Beinen des Spielers gehalten, während es mit dem Bogen oder den Fingern gespielt wird. In der klassischen Musik wird das Cello oft als Soloinstrument, in Kammermusikensembles oder im Orchester eingesetzt. **
-
Ist die Harfe ein Zupfinstrument?
Ist die Harfe ein Zupfinstrument? Ja, die Harfe ist definitiv ein Zupfinstrument, da sie durch das Zupfen der Saiten mit den Fingern oder einem Plektrum gespielt wird. Die Saiten der Harfe werden in Schwingung versetzt, indem man sie berührt und zupft, um Töne zu erzeugen. Die Harfe gehört zu den ältesten Musikinstrumenten und wird in verschiedenen Kulturen und Musikstilen eingesetzt. Ihre einzigartige Klangfarbe und ihr melodischer Klang machen sie zu einem beliebten Instrument in der klassischen Musik, aber auch in Folk- und Popmusik. **
-
Ist die Geige ein Zupfinstrument?
Nein, die Geige ist kein Zupfinstrument, sondern ein Streichinstrument. Beim Spielen der Geige werden die Saiten mit einem Bogen gestrichen, anstatt sie zu zupfen. Die Tonerzeugung erfolgt durch die Reibung des Bogens auf den Saiten, was einen charakteristischen Klang erzeugt. Zupfinstrumente hingegen werden durch das Zupfen oder Anschlagen der Saiten mit den Fingern oder einem Plektrum gespielt. Die Geige gehört zur Familie der Streichinstrumente, zu der auch Bratsche, Cello und Kontrabass gehören. **
Ähnliche Suchbegriffe für Zupfinstrument
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kontrabass ein Zupfinstrument?
Nein, ein Kontrabass ist kein Zupfinstrument. Ein Kontrabass gehört zur Familie der Streichinstrumente, da er mit einem Bogen gestrichen wird. Zupfinstrumente hingegen werden durch das Zupfen oder Anschlagen der Saiten mit den Fingern oder einem Plektrum gespielt. Typische Zupfinstrumente sind beispielsweise die Gitarre, die Harfe oder das Banjo. Der Kontrabass hat eine lange Geschichte in der klassischen Musik und wird auch oft im Jazz und in anderen Musikstilen eingesetzt. **
-
Ist das Cembalo ein Zupfinstrument?
Ist das Cembalo ein Zupfinstrument? Nein, das Cembalo ist kein Zupfinstrument, sondern ein Tasteninstrument. Es ähnelt zwar äußerlich einem Klavier, jedoch werden die Töne nicht durch Anschlagen der Tasten erzeugt, sondern durch das Niederdrücken, was auf die darunter liegenden Saiten wirkt. Das Cembalo wird oft in der Barockmusik verwendet und hat einen charakteristischen Klang, der sich von anderen Tasteninstrumenten wie dem Klavier oder dem Keyboard unterscheidet. Trotzdem wird das Cembalo manchmal fälschlicherweise als Zupfinstrument bezeichnet, da es eine ähnliche Spieltechnik erfordert wie beispielsweise die Harfe oder die Gitarre. **
-
Wie nennt man ein Zupfinstrument?
Wie nennt man ein Zupfinstrument? Ein Zupfinstrument ist ein Musikinstrument, das durch Zupfen oder Ziehen an den Saiten Klänge erzeugt. Bekannte Zupfinstrumente sind beispielsweise die Gitarre, die Mandoline, die Harfe oder das Banjo. Diese Instrumente werden oft in verschiedenen Musikgenres wie Folk, Rock, Klassik oder Blues eingesetzt. Zupfinstrumente können sowohl akustisch als auch elektrisch verstärkt gespielt werden und sind aufgrund ihrer Vielseitigkeit und Klangvielfalt beliebt bei Musikern und Musikliebhabern. **
-
Ist die E Gitarre ein Zupfinstrument?
Ist die E-Gitarre ein Zupfinstrument? Diese Frage kann unterschiedlich beantwortet werden, da die E-Gitarre sowohl mit einem Plektrum als auch mit den Fingern gespielt werden kann. Traditionell werden Zupfinstrumente jedoch mit den Fingern gezupft, weshalb einige argumentieren könnten, dass die E-Gitarre kein klassisches Zupfinstrument ist. Andererseits basiert die Spieltechnik der E-Gitarre auf dem Zupfen oder Anschlagen der Saiten, was sie zumindest teilweise zu einem Zupfinstrument macht. Letztendlich hängt die Einordnung der E-Gitarre als Zupfinstrument von der Definition und Interpretation des Begriffs "Zupfinstrument" ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.